SK하이닉스 1조달러 클럽 진입 — 아시아 3번째 5대 분석과 투자 전략
SK하이닉스 1조달러 클럽 진입 — 아시아 3번째 5대 분석과 투자 전략
SK하이닉스가 2026년 5월 27일 시가총액 1조 달러를 돌파하며 아시아 기업 중 3번째 1조달러 클럽 입성을 달성했다 (1위 TSMC, 2위 삼성전자 다음). 마이크론이 5/26~27 +20% 폭등하며 메모리 사이클 회복 시그널을 보낸 가운데, SK하이닉스도 동반 +10%대 상승하며 코스피 사상 최고치(8228.70)를 견인했다.
이 칼럼은 한국경제·이데일리 5/27 보도, Bloomberg 시총 데이터, SK하이닉스 IR을 종합해 SK하이닉스 시총 추이(2020~2026), 아시아 1조달러 클럽 비교, HBM 시장 점유율 50% 압도적 1위, 실적 추이(2022~2026E), 1조달러 진입 5대 드라이버, 2조달러 시나리오, 5대 리스크, 5대 투자 전략까지 정리한다. SK하이닉스 IR은 SK Hynix에서 확인 가능하다.
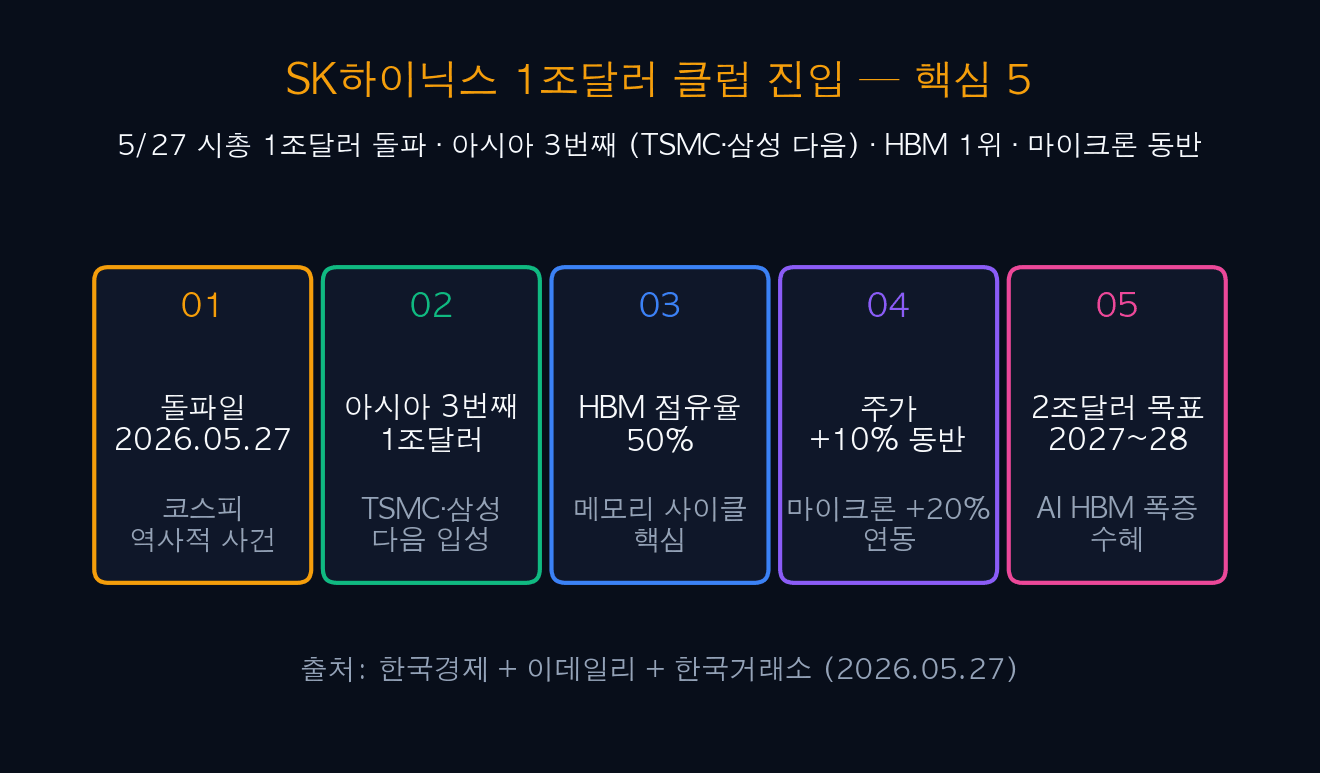
| 항목 | 수치/내용 | 비고 |
|---|---|---|
| 돌파일 | 2026.05.27 | 코스피 역사적 사건 |
| 시총 규모 | 약 1조 달러 (1,300조원) | 아시아 3번째 |
| 순위 | 1위 TSMC, 2위 삼성, 3위 SK하이닉스 | 한국 메모리 위상 |
| HBM 점유율 | 50% (압도적 1위) | 엔비디아 메인 공급 |
| 당일 동반 | 마이크론 +20% + 코스피 +2.25% | 메모리 사이클 시그널 |
| 2026E 영업이익 | 약 40~55조원 추정 | 사상 최대 |
| 12개월 시총 목표 | 1.5조 달러 (기본 시나리오) | 추가 +50% 여지 |
01아시아 1조달러 클럽 — 시총 비교
SK하이닉스는 2026년 5월 27일 시총 1조 달러를 돌파해 아시아 기업 중 3번째로 1조달러 클럽에 입성했다. 1위 TSMC(약 1.3조달러, 2024년 진입), 2위 삼성전자(약 1.1조달러, 2024년 진입)에 이은 입성이며, 특히 한국 기업이 2개나 포함됐다는 점에서 한국 메모리 산업의 글로벌 위상이 확립됐다는 평가다.
다음 1조달러 후보로는 도요타(약 0.4조달러), 중국 텐센트(약 0.5조달러) 등이 거론되지만, 단기간에 1조달러를 돌파하기는 어려운 수준이다. SK하이닉스의 1조달러 진입은 단일 사건이 아니라 AI HBM 폭증 + 메모리 사이클 회복 + 한국 반도체 위상이 결합된 결과이며, 5/27 마이크론 +20% 폭등과 동반된 이중 시그널로 시장에 큰 임팩트를 줬다.
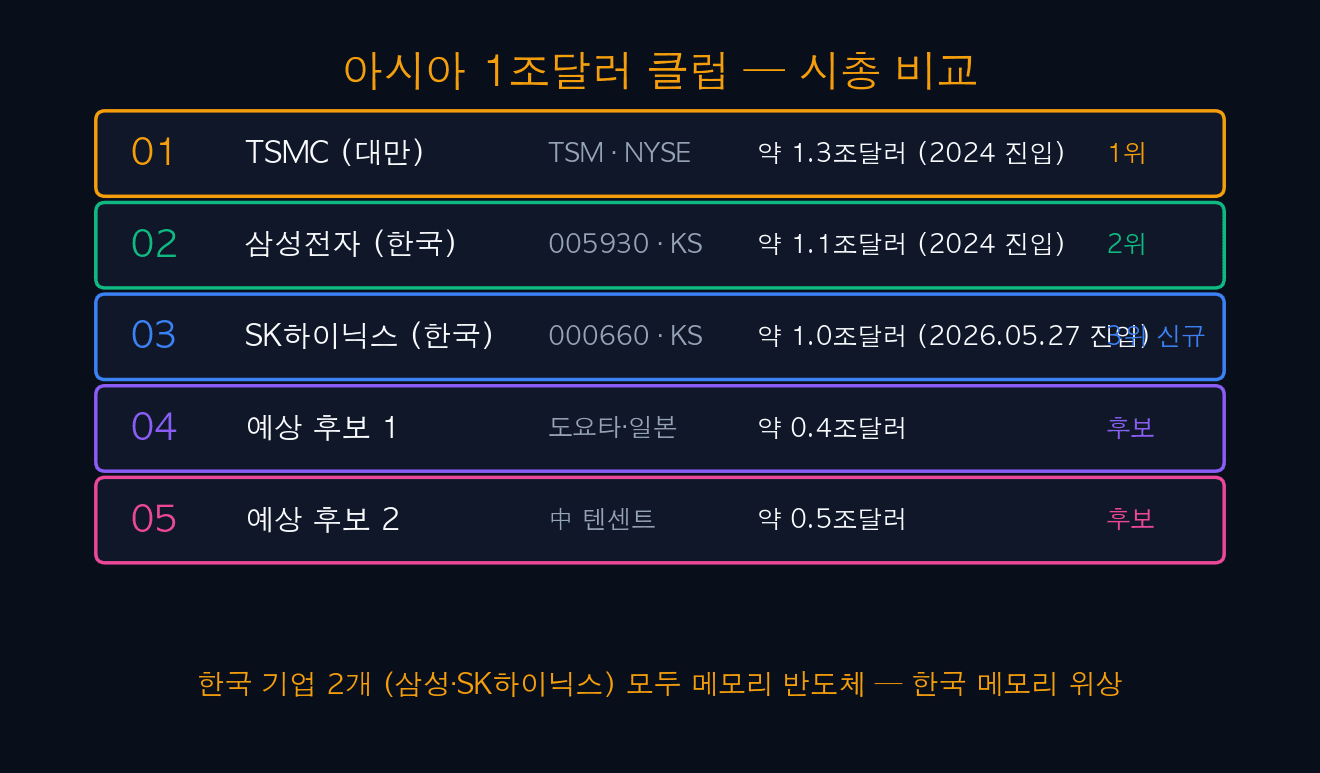
| 순위 | 기업 | 시총 | 진입 시점 | 비고 |
|---|---|---|---|---|
| 1 | TSMC (TSM·대만) | 약 1.3조달러 | 2024년 | AI 파운드리 1위 |
| 2 | 삼성전자 (005930·한국) | 약 1.1조달러 | 2024년 | DRAM 1위 |
| 3 | SK하이닉스 (000660·한국) | 약 1.0조달러 | 2026.05.27 | HBM 1위 |
| 후보 1 | 도요타 (TM·일본) | 약 0.4조달러 | — | 자동차 글로벌 1위 |
| 후보 2 | 텐센트 (700·중국) | 약 0.5조달러 | — | 중국 빅테크 |
iINFO — 한국 메모리 2개 입성의 의미
한국 기업 2개(삼성전자·SK하이닉스)가 모두 1조달러 클럽에 포함된 것은 한국이 글로벌 메모리 산업을 사실상 지배한다는 의미다. DRAM 점유율 한국 합산 72%, HBM은 90%로 거의 독점에 가깝다. 1조달러 클럽 입성은 단순 시총 도달이 아니라 “기술·시장·자본 모두에서 글로벌 톱티어” 인증이다.
02SK하이닉스 시총 추이 — 2020~2026 (10배 성장)
SK하이닉스 시총은 2020년 약 700억 달러에서 2026년 5월 27일 약 1조 달러까지 6년 만에 약 14배 성장했다. 2022년 메모리 사이클 침체로 일시 650억 달러로 하락했지만, 2023년 회복 후 2024년 280억→2025년 600억→2026년 1조 달러로 가파른 우상향 곡선을 그렸다.
특히 2024~2026년의 가파른 상승은 AI HBM 폭증이 결정적 동력이다. 엔비디아 H100·H200·B100 등 AI 가속기에 SK하이닉스 HBM3·HBM3E가 메인 메모리로 공급되면서, 단가가 일반 DRAM의 5~7배 수준인 HBM 매출 비중이 급격히 늘어나 영업이익률을 폭증시켰다. 5/27 1조달러 돌파는 이 흐름의 정점이자 새로운 출발점이다.
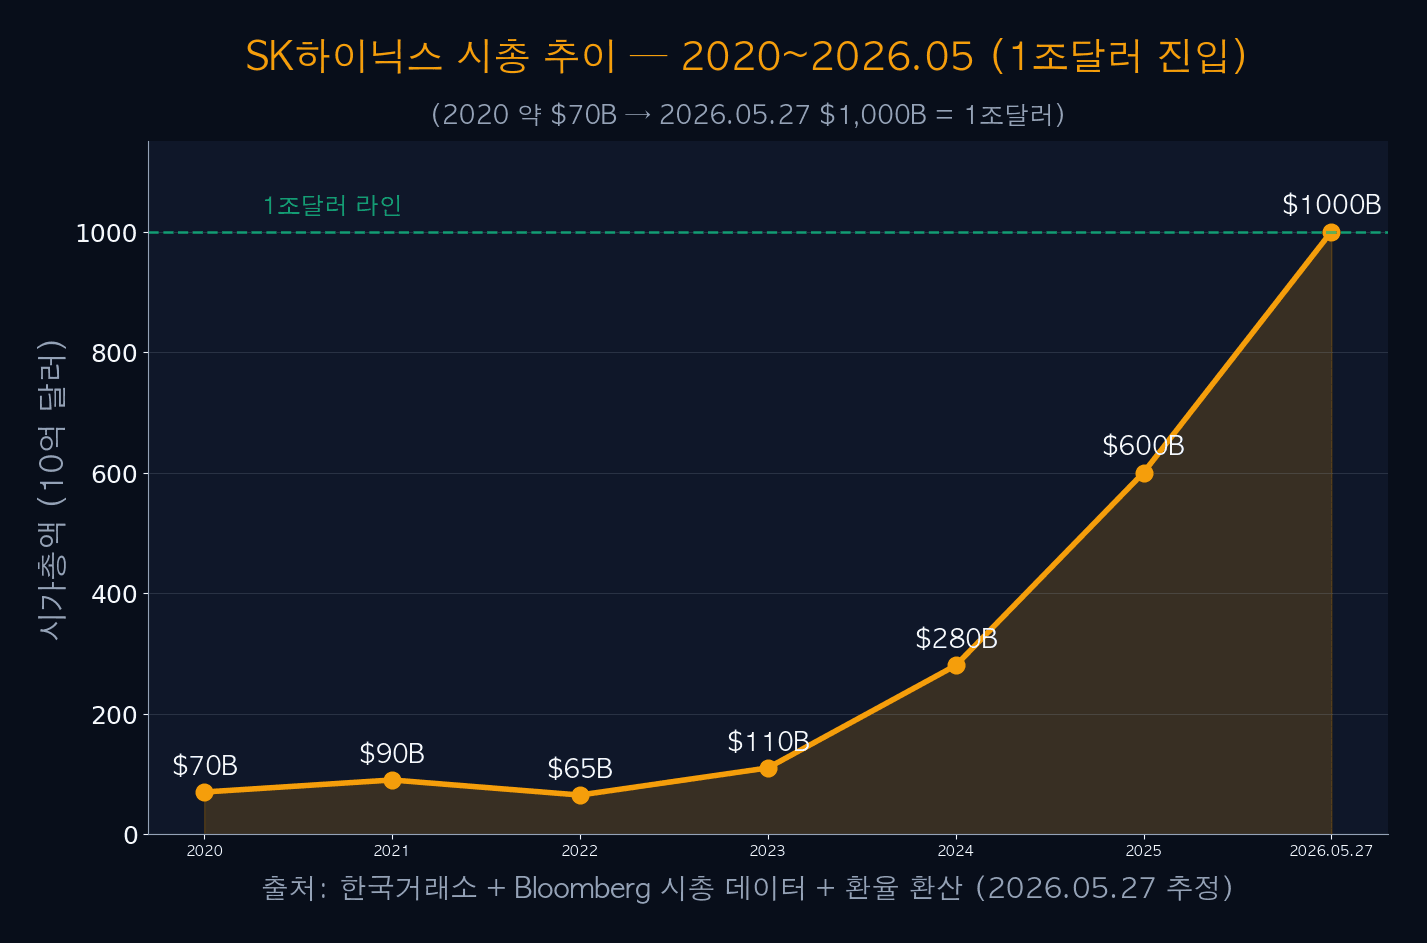
| 연도 | 시총 (10억 달러) | 증가율 | 주요 이벤트 |
|---|---|---|---|
| 2020 | 70 | 기준 | 코로나 + 메모리 회복 |
| 2021 | 90 | +29% | 메모리 사이클 진입 |
| 2022 | 65 | -28% | 사이클 침체 |
| 2023 | 110 | +69% | 회복 + AI 등장 |
| 2024 | 280 | +155% | AI HBM 본격화 |
| 2025 | 600 | +114% | HBM 점유율 1위 확립 |
| 2026.05.27 | 1,000 | +67% | 1조달러 돌파 |
03HBM 시장 점유율 — SK하이닉스 50% 압도적 1위
HBM(High Bandwidth Memory) 시장에서 SK하이닉스는 약 50% 점유율로 압도적 1위다. 삼성전자(40%), 마이크론(10%)이 추격하지만 SK하이닉스의 기술 리더십과 엔비디아와의 협력 관계는 단기간에 따라잡기 어렵다. 이 HBM 50% 점유율이 1조달러 시총 진입의 결정적 동력이다.
특히 SK하이닉스는 HBM3E 양산을 가장 먼저 시작했고, 차세대 HBM4도 선도하고 있다. 엔비디아 차세대 AI 칩 Blackwell·Rubin 시리즈에 SK하이닉스 HBM이 주력 공급되며, AI 데이터센터 인프라 확장이 가속화될수록 SK하이닉스 수혜는 더욱 커지는 구조다.

| 기업 | HBM 점유율 | HBM3E 양산 | HBM4 개발 | 주요 고객 |
|---|---|---|---|---|
| SK하이닉스 000660 | 50% | 선두 (2024) | 선두 | 엔비디아·AMD |
| 삼성전자 005930 | 40% | 2025 시작 | 추격 중 | 구글·MSFT |
| 마이크론 MU | 10% | 2025 진입 | 개발 중 | 메타·아마존 |
| 중국 (CXMT) | 0% | — | 개발 중 | — |
!WARNING — HBM 경쟁 격화
현재 SK하이닉스가 50% 압도적이지만, 삼성전자와 마이크론이 HBM3E와 HBM4 양산을 본격화하면서 경쟁이 격화되고 있다. 2027~2028년에는 점유율이 SK 40% / 삼성 40% / 마이크론 20%로 분산될 가능성이 거론된다. SK하이닉스가 1조달러 유지하려면 HBM4·HBM5의 기술 리더십 유지가 핵심이다.
04SK하이닉스 실적 추이 — 매출·영업이익 사상 최대
SK하이닉스 실적은 2022년 매출 44조·영업이익 7조에서, 2023년 사이클 침체로 매출 33조·영업적자 -8조로 급락했다가, 2024년 매출 65조·영업이익 23조로 V자 회복했다. 2025년 매출 90조·영업이익 40조 추정이며, 2026년에는 매출 120조·영업이익 55조의 사상 최대 실적이 예상된다.
이는 HBM 매출 비중이 30%+로 확대되면서 영업이익률이 사상 최대 수준(약 45%)으로 올라간 결과다. 일반 DRAM의 영업이익률이 20~30% 수준인 데 비해 HBM은 50%+의 고마진 상품이다. 이 실적 성장이 1조달러 시총의 펀더멘털 지지 기반이며, 향후 2조달러 시나리오의 핵심 변수다.
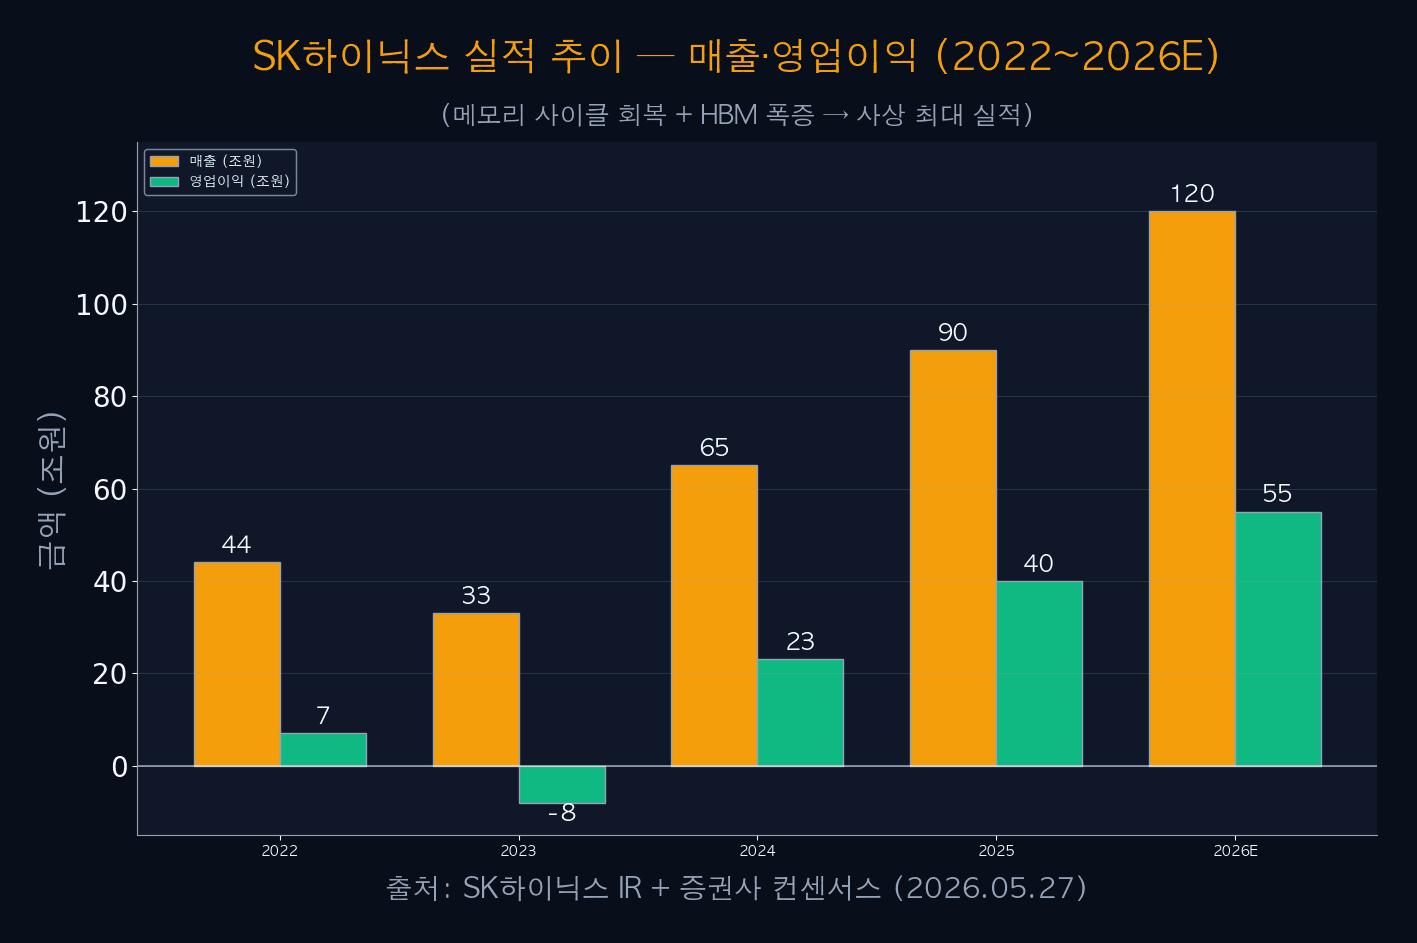
| 연도 | 매출 (조원) | 영업이익 (조원) | 영업이익률 | 비고 |
|---|---|---|---|---|
| 2022 | 44 | 7 | 16% | 사이클 정점 직전 |
| 2023 | 33 | -8 | -24% | 사이클 침체 |
| 2024 | 65 | 23 | 35% | V자 회복 |
| 2025 | 90 | 40 | 44% | HBM 본격화 |
| 2026E | 120 | 55 | 46% | 사상 최대 |
iINFO — 영업이익률 46% 의미
2026E 영업이익률 46%는 전 세계 반도체 기업 중 최상위급이다. TSMC가 약 40%대, 엔비디아가 약 60%대인데 SK하이닉스가 이에 근접하는 수준이다. 이는 “HBM이 사실상 AI 인프라 독점 부품화“되어 가격 결정력이 강해진 결과다.
051조달러 진입 5대 드라이버
SK하이닉스 1조달러 진입은 5가지 드라이버가 동시 작용한 결과다. HBM 1위 점유율 50%, 마이크론 +20% 동반, DRAM 사이클 회복, 2026E 사상 최대 영업이익, 코스피 8228 사상 최고가 핵심이다.
가장 결정적인 것은 HBM 점유율 50%다. 엔비디아 AI 칩의 메인 메모리로 자리잡으면서 매출과 마진 모두 폭증했다. 5/27 마이크론 +20% 폭등이 메모리 사이클 시그널을 보낸 가운데, SK하이닉스도 동반 강세로 1조달러를 돌파했다. 이는 “한국 메모리가 글로벌 사이클을 리딩한다“는 상징적 의미가 크다.
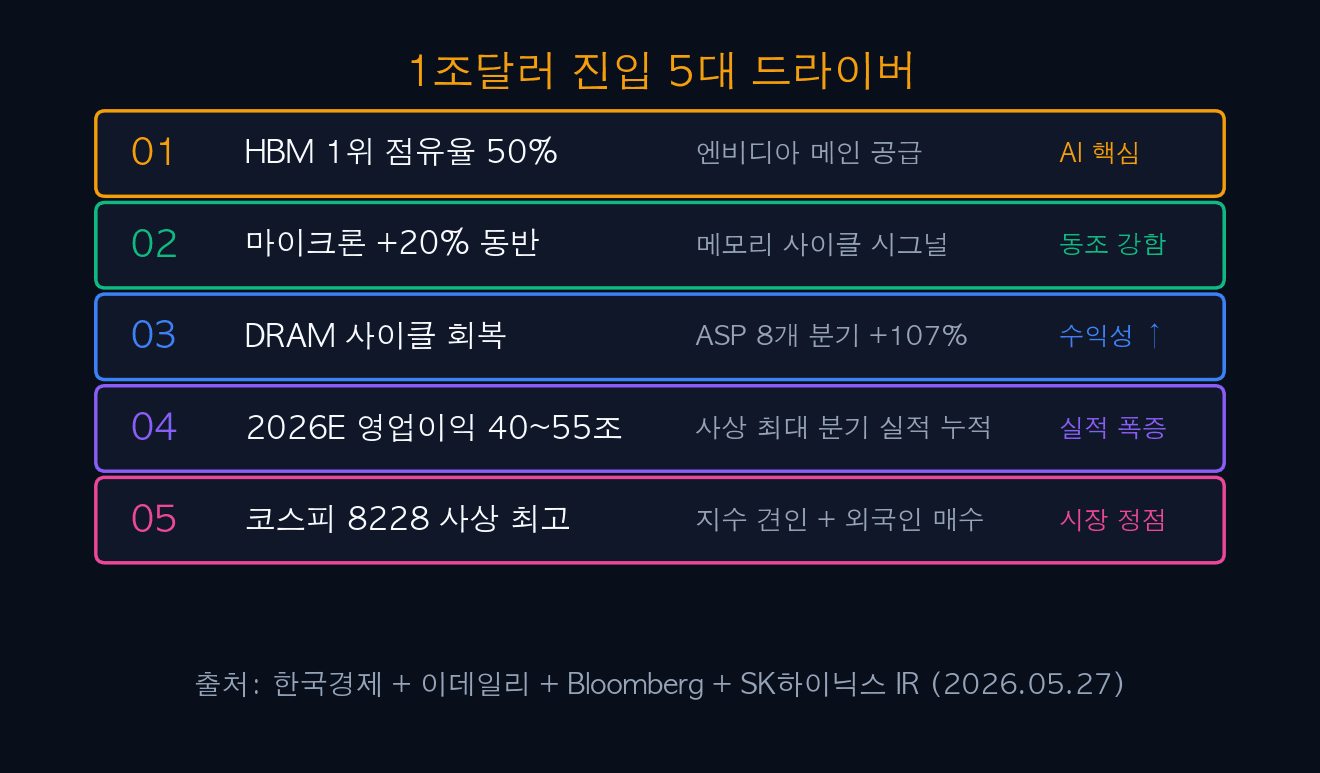
| 드라이버 | 핵심 내용 | 영향 강도 |
|---|---|---|
| 1. HBM 1위 점유율 50% | 엔비디아 메인 공급 | 매우 강함 |
| 2. 마이크론 +20% 동반 | 메모리 사이클 시그널 | 매우 강함 |
| 3. DRAM 사이클 회복 | ASP 8개 분기 +107% | 강함 |
| 4. 2026E 영업이익 55조 | 사상 최대 실적 | 강함 |
| 5. 코스피 8228 사상 최고 | 지수 견인 + 외국인 매수 | 중간 |
| 6. 글로벌 AI 패러다임 | AI 데이터센터 인프라 확장 | 강함 |
062조달러 시나리오 — 2027~2028 가능성
SK하이닉스의 12~24개월 시총 시나리오는 3가지로 정리된다. 낙관 2조달러 (25%) / 기본 1.5조달러 (55%) / 비관 0.7조달러 (20%). 가중평균은 약 1.45조달러로, 현재 1조달러 대비 약 +45% 상승 여지가 있다.
낙관 시나리오는 AI HBM 폭증이 2027년까지 지속되고 SK하이닉스가 HBM4 선점으로 기술 리더십을 유지하는 경우다. 비관 시나리오는 메모리 사이클 정점 회귀 + 중국 메모리 추격이 가시화되는 경우다. 기본 시나리오가 가장 가능성이 높으며, AI 인프라 확장과 HBM 경쟁 격화가 균형을 이루는 흐름이다.
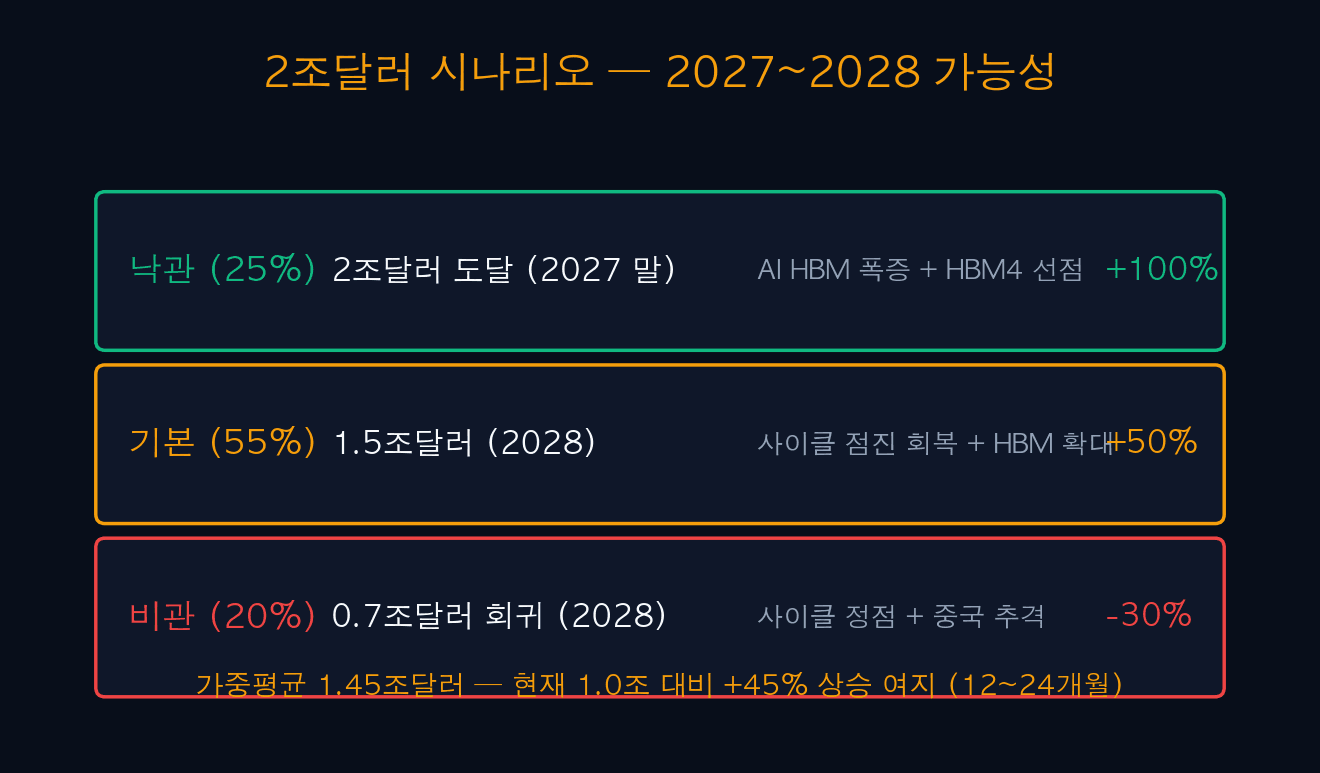
| 시나리오 | 목표 시총 | 목표 시점 | 조건 | 확률 |
|---|---|---|---|---|
| 낙관 | 2조달러 | 2027 말 | AI HBM 폭증 + HBM4 선점 | 25% |
| 기본 | 1.5조달러 | 2028 말 | 사이클 점진 회복 + HBM 확대 | 55% |
| 비관 | 0.7조달러 | 2028 말 | 사이클 정점 + 중국 추격 | 20% |
| 가중평균 | 1.45조달러 | — | 확률 가중 | — |
✓TIP — 2조달러 진입 조건
2조달러 진입을 위해서는 다음 3가지가 동시에 충족돼야 한다: (1) HBM4 양산 선점 + 점유율 50%+ 유지, (2) AI HBM 매출 비중 50%+로 확대, (3) 영업이익률 50%+ 유지. 이 3가지 중 2개 이상이 충족되면 낙관 시나리오 가능성이 높아진다.
07리스크 5대 — 1조달러 유지 변수
1조달러 시총은 큰 호재이지만 유지가 보장된 건 아니다. 메모리 사이클 정점, 중국 메모리 추격, HBM 경쟁 격화, 엔비디아 의존, 원화 강세 5대 리스크가 있다. 특히 2027~2028년에 이 리스크들이 동시에 가시화될 가능성이 있다.
가장 큰 리스크는 “엔비디아 단일 고객 의존도”다. SK하이닉스 HBM 매출의 상당 부분이 엔비디아 한 곳에 집중돼 있어, 엔비디아의 채택 변화나 단가 협상력이 SK하이닉스 실적에 직접 영향을 미친다. 다행히 AMD·인텔·구글·MSFT 등 다양한 고객 다변화가 진행 중이지만, 단기 의존도는 여전히 높다.
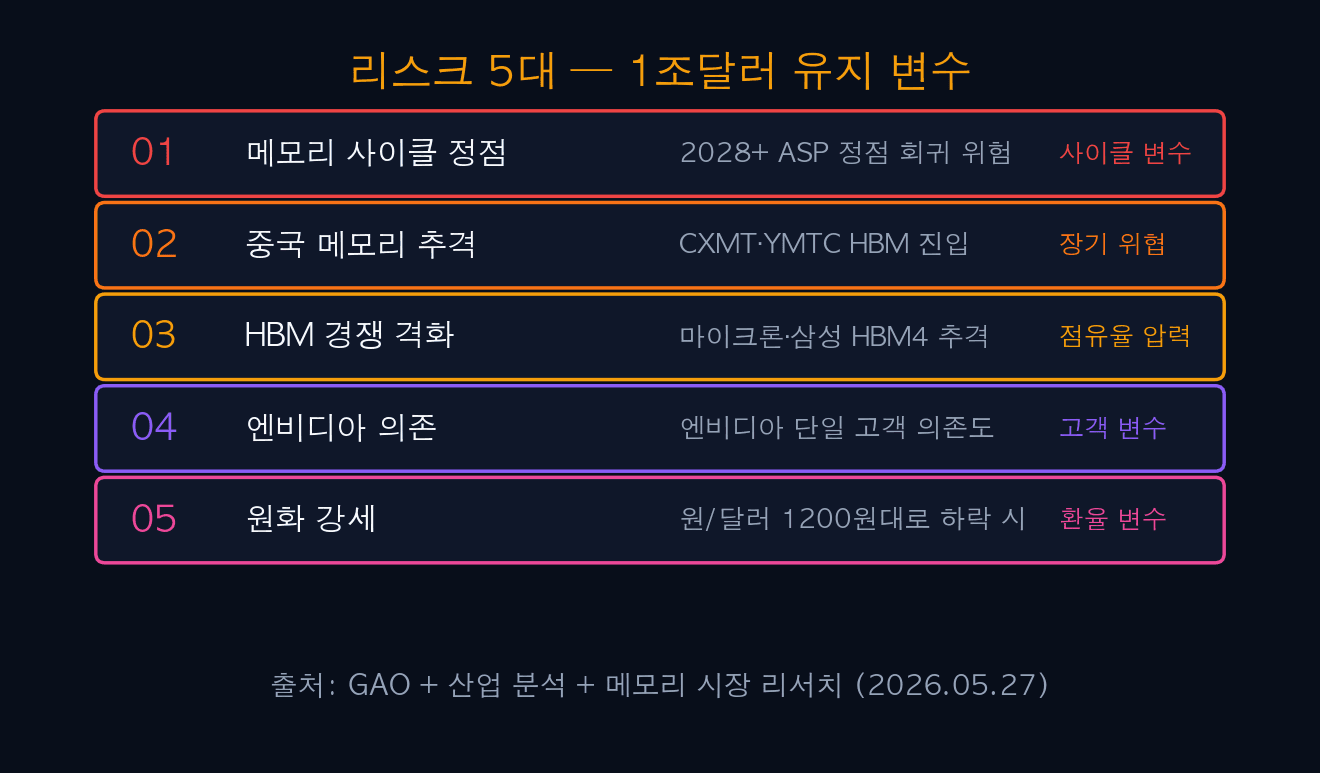
| 리스크 | 구체적 시나리오 | 영향 |
|---|---|---|
| 1. 메모리 사이클 정점 | 2028+ ASP 정점 회귀 | 시총 -30% |
| 2. 중국 메모리 추격 | CXMT·YMTC HBM 진입 | 장기 점유율 위협 |
| 3. HBM 경쟁 격화 | 마이크론·삼성 HBM4 추격 | 점유율 50% → 40% |
| 4. 엔비디아 의존 | 단일 고객 의존도 | 고객 다변화 필요 |
| 5. 원화 강세 | 원/달러 1200원대 | 수익 환산 ↓ |
| 6. AI 거품 우려 | AI 수요 둔화 시 HBM 직격 | 수요 변수 |
⚠ALERT — 1조달러 유지 핵심 지표
1조달러 유지를 위해 모니터링할 3대 지표: (1) HBM 점유율 50%+ 유지 (분기별 TrendForce 발표), (2) 영업이익률 40%+ 유지 (분기 실적), (3) 엔비디아 차세대 AI 칩 채택률 (Blackwell·Rubin·Vera). 이 중 어떤 지표라도 악화 시 1조달러 이탈 가능성 검토.
08SK하이닉스 1조달러 — 5대 투자 전략
SK하이닉스 1조달러 진입을 활용한 5대 투자 전략은 SK하이닉스 분할 매수 + TIGER Fn반도체 ETF + 한미반도체 + 마이크론 + 리스크 헷지다. 단일 종목 비중 5~10% 이내, 메모리 합산 비중 25% 이내로 한정하는 게 안전하다.
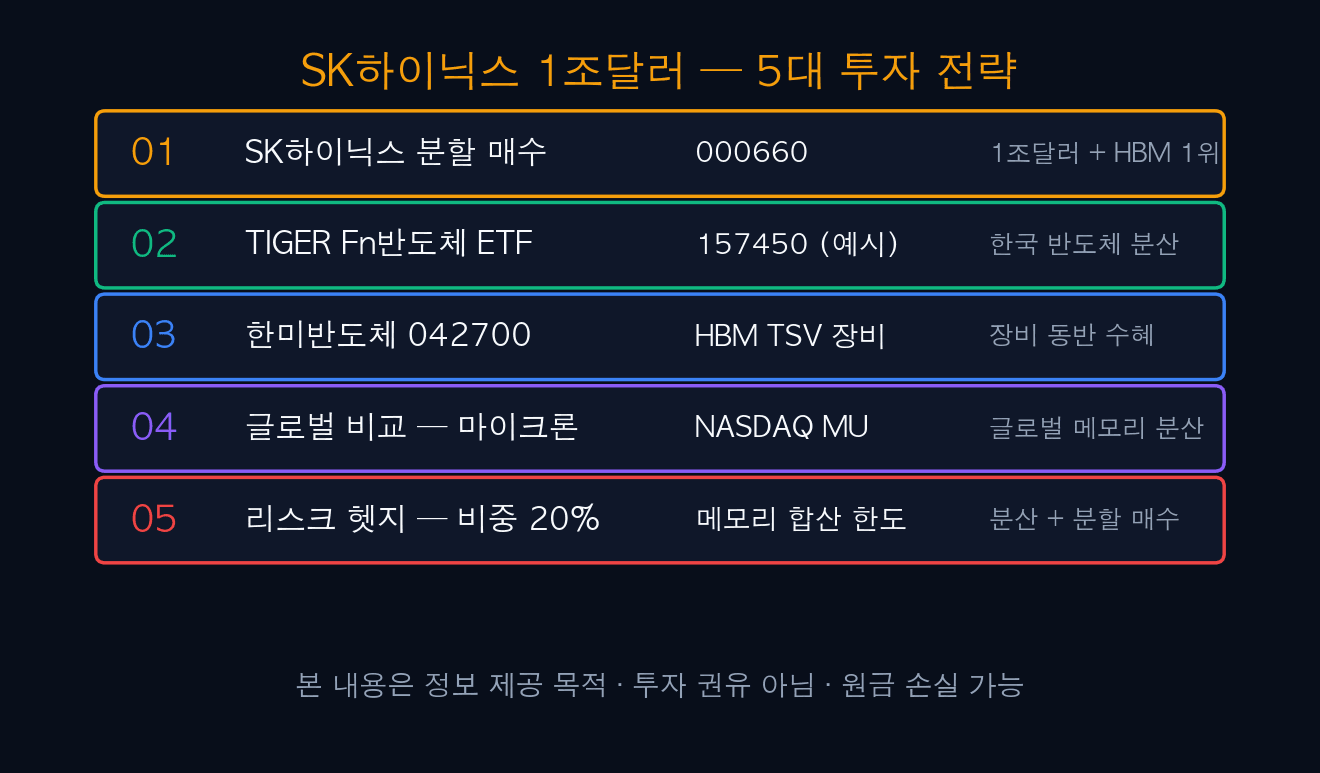
| 전략 | 종목 | 비중 | 원칙 |
|---|---|---|---|
| 전략1: SK하이닉스 | 000660 | 5~10% | -12% 손절 |
| 전략2: TIGER 반도체 | ETF | 5% | -10% 손절 |
| 전략3: 한미반도체 | 042700 | 3% | -15% 손절 |
| 전략4: 마이크론 | MU | 3% | -12% 손절 |
| 전략5: 리스크 헷지 | 합산 25% / 현금 20% | 한도 | 분산 + 분할 |
- 돌파일: 2026.05.27 · 아시아 3번째 1조달러 클럽 입성
- 순위: 1위 TSMC · 2위 삼성전자 · 3위 SK하이닉스
- HBM 점유율: 50% (압도적 1위) · 엔비디아 메인 공급
- 마이크론 +20% 동반: 메모리 사이클 시그널
- 2026E 영업이익: 55조원 (사상 최대) · 영업이익률 46%
- 12개월 시나리오: 낙관 2조 / 기본 1.5조 / 비관 0.7조달러
- 리스크: 사이클 정점 + 중국 추격 + 엔비디아 의존
- 유지 지표: HBM 50%+ + 영업이익률 40%+ + 엔비디아 채택률
- 전략: 분할 매수 + 메모리 합산 25% + 현금 20%
🔗 [본 글] SK하이닉스 1조달러 클럽 진입 — 아시아 3번째 5대 분석과 투자 전략
🔗 [관련편] 마이크론 +20% 폭등 — UBS 목표가 3배 상향 5대 분석
🔗 [관련편] 코스피 8228 사상 최고 — 정점 vs 추가 상승 (예정)
🔗 [관련편] 샘 올트먼 ‘AI 일자리 대재앙 X’ 시드니 고백
🔗 [관련편] 마키나락스 477850 주가 전망 5/27
🔗 [다음편] 2조달러 진입 시나리오 + HBM4 양산 D-day (예정)
#SK하이닉스
#000660
#1조달러
#1조달러클럽
#SKHynix
#HBM
#HBM3E
#HBM4
#엔비디아
#마이크론
#Micron
#삼성전자
#005930
#DRAM
#메모리주식
#한국반도체
#TIGER반도체
#KODEX반도체
#한미반도체
#042700
#AI HBM
#아시아1조달러
#TSMC
#코스피사상최고
#코스피8228
#메모리사이클
#getdir실시간이슈
#getdirSK하이닉스
#jy_family_office
#2026반도체