워렌버핏 가치투자 한계? 버크셔 2008년 이후 S&P 500 최대 격차 5대 진단
워렌버핏 가치투자 한계? 버크셔 2008년 이후 S&P 500 최대 격차 5대 진단
워렌버핏의 버크셔해서웨이(BRK.A·BRK.B)가 2008년 이후 가장 심각한 상대적 침체를 겪고 있다. BRK.A/SPY(버크셔 vs S&P 500) 비율은 2024~2025년 고점 대비 급락해 “2008년 금융위기 직전 이후 가장 심각한 상대 침체” 수준으로 평가된다 (벤징가). S&P 500의 상승세는 엔비디아·마이크로소프트 등 AI 메가캡이 주도하면서, 보험·철도·에너지 중심의 버크셔는 상대적으로 뒤처졌다.
이 칼럼은 벤징가, 버크셔 IR, Bloomberg, Seeking Alpha 등을 종합해 워렌버핏 가치투자 한계를 BRK.A/SPY 상대 성과, 5대 밀린 이유, 버크셔 포트폴리오 구성, 사상 최대 현금 보유($360B), 후계자 그렉 아벨 인수 일정, 가치 vs 성장 비교, 순환 vs 구조적 변화 가설, 그리고 5대 투자 전략까지 정리한다. 버크셔 공식 자료는 Berkshire Hathaway에서 확인 가능하다.
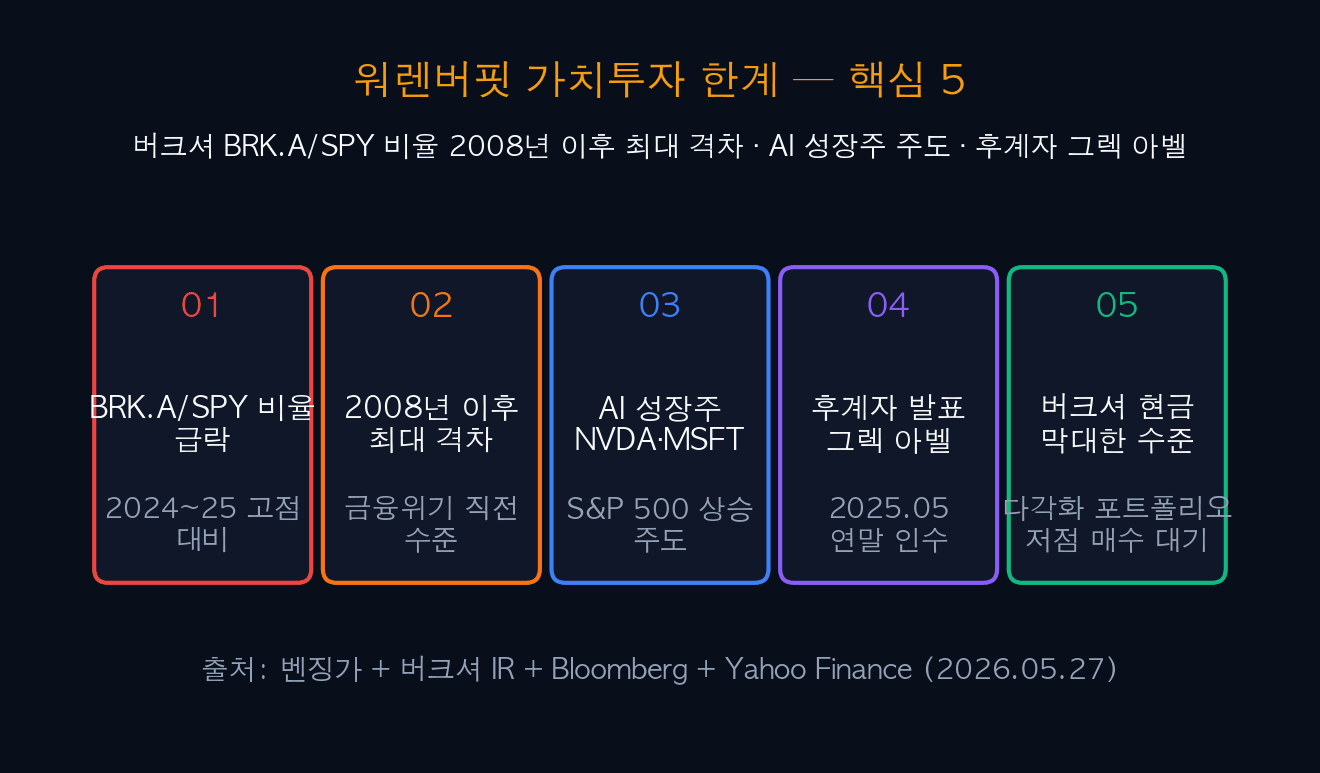
| 항목 | 수치/내용 | 비고 |
|---|---|---|
| BRK.A/SPY 비율 | 2024~25 고점 대비 급락 | 2008 이후 최대 격차 |
| 원인 | AI 메가캡 NVDA·MSFT 주도 | S&P 500 상승 견인 |
| 버크셔 사업 | 보험·철도·에너지·소비재 | AI 라이선스 부재 |
| 현금 보유 | 약 $360B (사상 최대) | 매도 우위 / 방어 모드 |
| 후계자 발표 | 그렉 아벨 (2025.05) | 2025 연말 인수 |
| 주요 보유 | Apple (약 40%) + 코카콜라·AmEx | 단일 최대 |
| 미해결 질문 | 순환적 약세 vs 구조적 변화 | 벤징가 인용 |
01BRK.A vs S&P 500 — 2008년 이후 상대 성과
버크셔해서웨이 클래스A(BRK.A)와 S&P 500 SPDR ETF(SPY) 비율은 가치투자와 광범위 시장 성과를 비교하는 대표 지표다. 이 비율은 2008년 금융위기를 100으로 했을 때 2024년 약 135까지 상승하며 가치투자 우위를 보였지만, 2025~2026년 들어 약 105 수준까지 급락해 2008년 이후 가장 심각한 상대적 침체로 평가된다.
특히 2026년 5월 현재의 BRK.A/SPY 약 105 수준은 2008년 금융위기 직전 수치와 거의 동일하다. 벤징가에 따르면 “이는 가치투자 전략이 성장주 랠리의 속도를 따라잡지 못하는 중”이라는 평가이며, 이러한 상대적 약세가 순환적인지, 구조적인지가 핵심 미해결 질문으로 남아 있다.
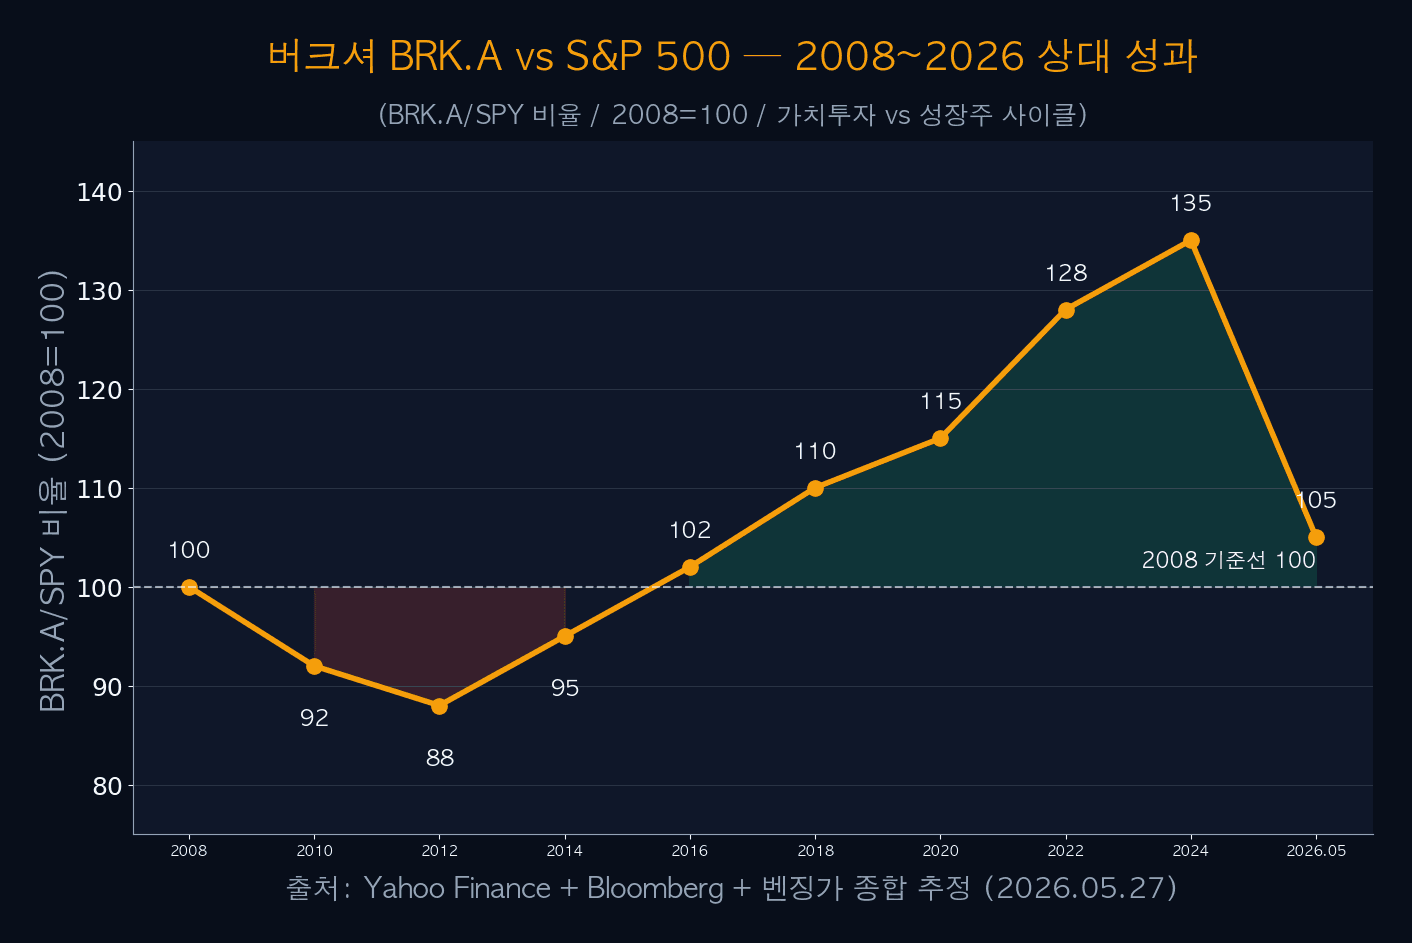
| 연도 | BRK.A/SPY 비율 | 주요 이벤트 | 평가 |
|---|---|---|---|
| 2008 | 100 | 금융위기 직전 | 기준점 |
| 2010 | 92 | 회복 초기 | 성장주 우위 |
| 2014 | 95 | Fed QE 종료 | 회복 중 |
| 2018 | 110 | 버크셔 Apple 매수 확대 | 가치 우위 |
| 2020 | 115 | 코로나 + 안전자산 | 가치 우위 |
| 2022 | 128 | 금리 인상 + 가치주 | 가치 강세 |
| 2024 | 135 (고점) | 버크셔 신고가 | 가치 정점 |
| 2026.05 | 105 (급락) | AI 메가캡 주도 | 2008 이후 최대 격차 |
iINFO — 2008년 이후 “최대 격차”의 의미
2008년 이후 가장 심각한 상대적 침체라는 평가는 단순 가격 비교가 아닌 BRK.A/SPY 비율의 고점 대비 낙폭에서 나온다. 2024년 135 고점에서 2026년 5월 약 105로 떨어진 것은 고점 대비 약 -22% 상대 침체이며, 역사상 이만한 격차는 2008년 직전 이후 처음이다.
02가치투자가 성장주에 밀린 이유 — 5대 요인
버크셔의 상대 약세는 단일 원인이 아닌 5가지 요인이 동시 작용한 결과다. AI 메가캡 주도 + 전통 사업 비중 + 금리 인하 사이클 + ETF 패시브 자금 + 버핏 매도 신호가 핵심이다.
가장 큰 요인은 AI 메가캡 주도다. NVDA·MSFT·META·GOOGL 등이 S&P 500 상승을 견인하면서, 버크셔는 이 AI 라이선스에 사실상 노출이 없다는 점이 결정적 차이를 만들었다. 또한 ETF·패시브 자금이 메가캡에 자동 집중되는 시장 구조도 가치주를 상대적으로 소외시킨다.
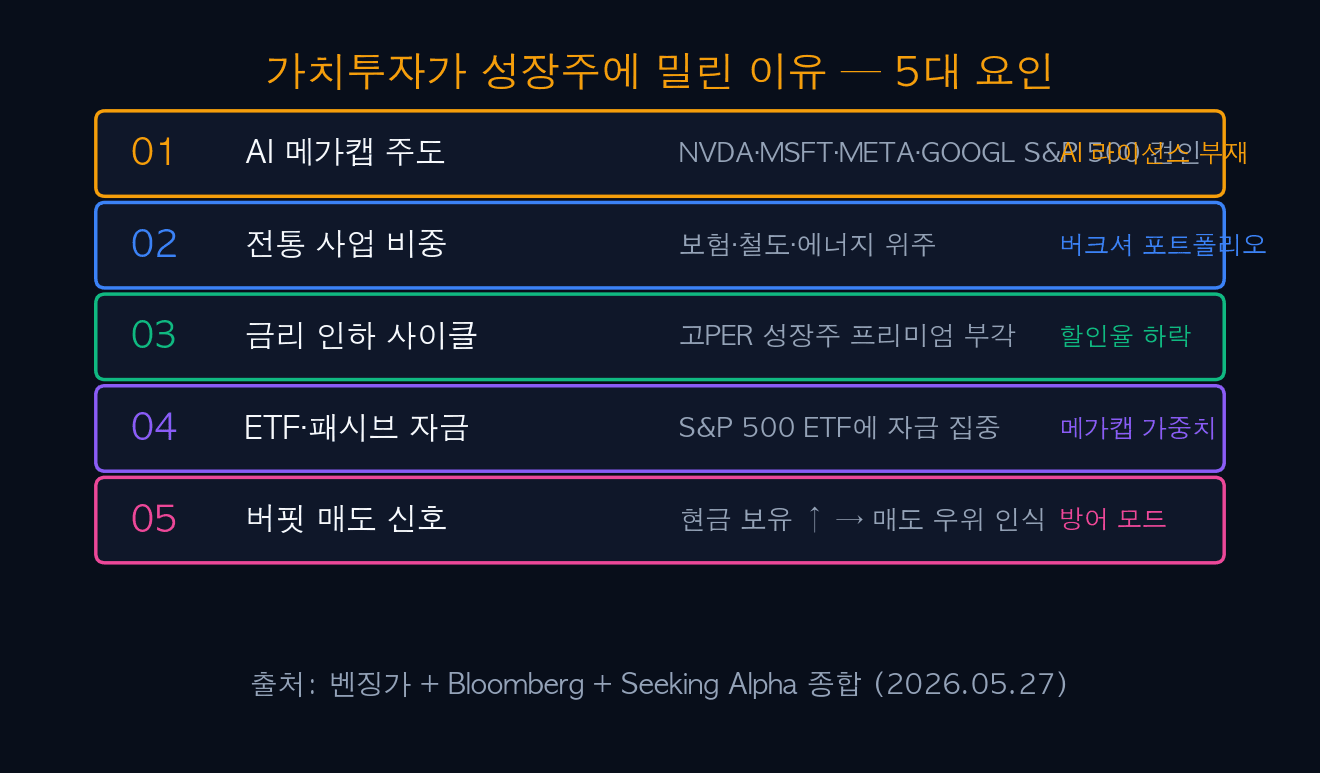
| 요인 | 핵심 내용 | 영향 강도 |
|---|---|---|
| 1. AI 메가캡 주도 | NVDA·MSFT·META·GOOGL S&P 500 견인 | 매우 강함 |
| 2. 전통 사업 비중 | 보험·철도·에너지 위주 | 매우 강함 |
| 3. 금리 인하 사이클 | 고PER 성장주 프리미엄 부각 | 강함 |
| 4. ETF·패시브 자금 | S&P 500 ETF에 자금 집중 | 강함 |
| 5. 버핏 매도 신호 | 현금 보유 ↑ → 매도 우위 인식 | 중간 |
| 6. 후계자 불확실성 | 그렉 아벨 인수 변화 우려 | 중간 |
03버크셔 핵심 사업 포트폴리오 — 전통 사업 중심
버크셔해서웨이의 사업 구조는 크게 5가지로 나뉜다. 보험 약 30%, 철도(BNSF) 15%, 에너지(BHE) 12%, 소비재·제조 10%, 주식 포트폴리오 33% 수준이다. 특히 주식 포트폴리오에서 Apple이 약 40%를 차지해 단일 종목 최대 비중을 보인다.
이 포트폴리오의 특징은 “예측 가능한 현금 흐름 + 강력한 해자(Moat) + 안정 배당“이다. 정부 규제 영향이 큰 보험·철도·에너지는 변동성이 낮은 대신 빠른 성장은 어렵다. Apple 외에 코카콜라·아메리칸 익스프레스·뱅크 오브 아메리카 등 전통 가치주가 주식 포트폴리오의 중심을 이루며, AI 직접 노출은 매우 제한적이다.
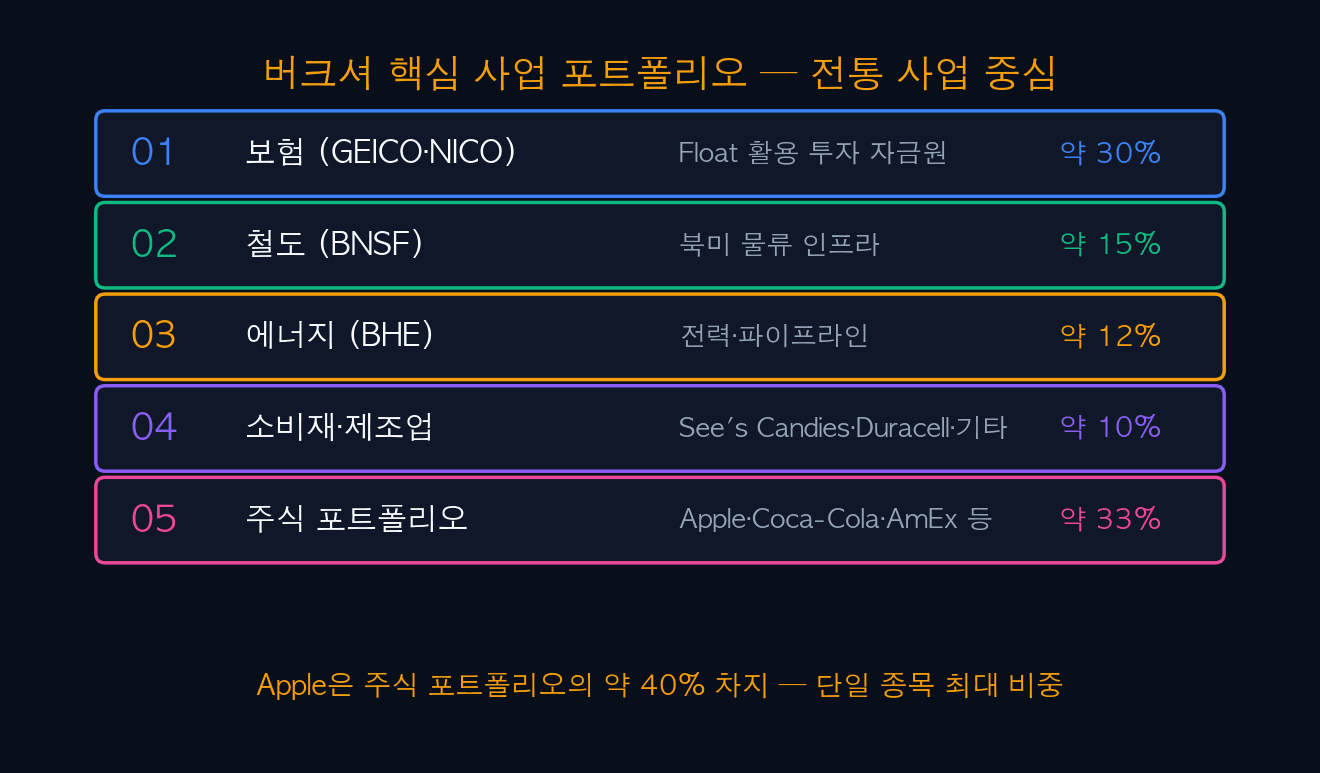
| 사업/포트폴리오 | 대표 자산 | 비중 | 비고 |
|---|---|---|---|
| 보험 | GEICO·NICO·General Re | 약 30% | Float 활용 투자 자금원 |
| 철도 | BNSF Railway | 약 15% | 북미 물류 인프라 |
| 에너지 | Berkshire Hathaway Energy (BHE) | 약 12% | 전력·파이프라인 |
| 소비재·제조 | See’s Candies·Duracell·Lubrizol·Marmon | 약 10% | 전통 브랜드 |
| 주식 포트폴리오 | Apple(~40%)·KO·AXP·BAC·OXY | 약 33% | Apple 최대 |
| AI 직접 노출 | 매우 제한적 | — | 버크셔 약점 평가 |
!WARNING — Apple 의존도 위험
버크셔 주식 포트폴리오의 약 40%가 Apple(AAPL) 단일 종목에 집중되어 있다. Apple은 IT 메가캡이지만 버크셔 시각에서는 “브랜드·소비자 충성도”가 핵심인 소비재로 분류한다. 다만 Apple 자체가 AI 경쟁에서 뒤처지면 버크셔 포트폴리오에도 직접 충격이 전이될 위험이 있다.
04사상 최대 현금 보유 $360B — 방어 모드
버크셔는 2026년 5월 현재 약 $360B(약 470조원)의 현금·국채를 보유한다. 2020년 $140B에서 2024년 $325B로 급증한 데 이어 2026년 5월 사상 최대치를 갱신했다. 이는 “버핏이 시장이 비싸다고 보고 있다“는 신호로 시장에 해석된다.
버핏은 본인의 글과 주주 서한에서 “적절한 매수 기회가 부족하다”고 여러 차례 언급했다. 최근 분기에는 Apple·BAC 등 일부 주식을 순매도하며 현금 비중을 늘려왔다. 이러한 방어 모드는 단기 가치주 약세에는 부정적이지만, 시장 조정 시 막대한 저점 매수 자금으로 작용해 장기 가치 재평가 모멘텀이 될 수 있다는 양면성이 있다.
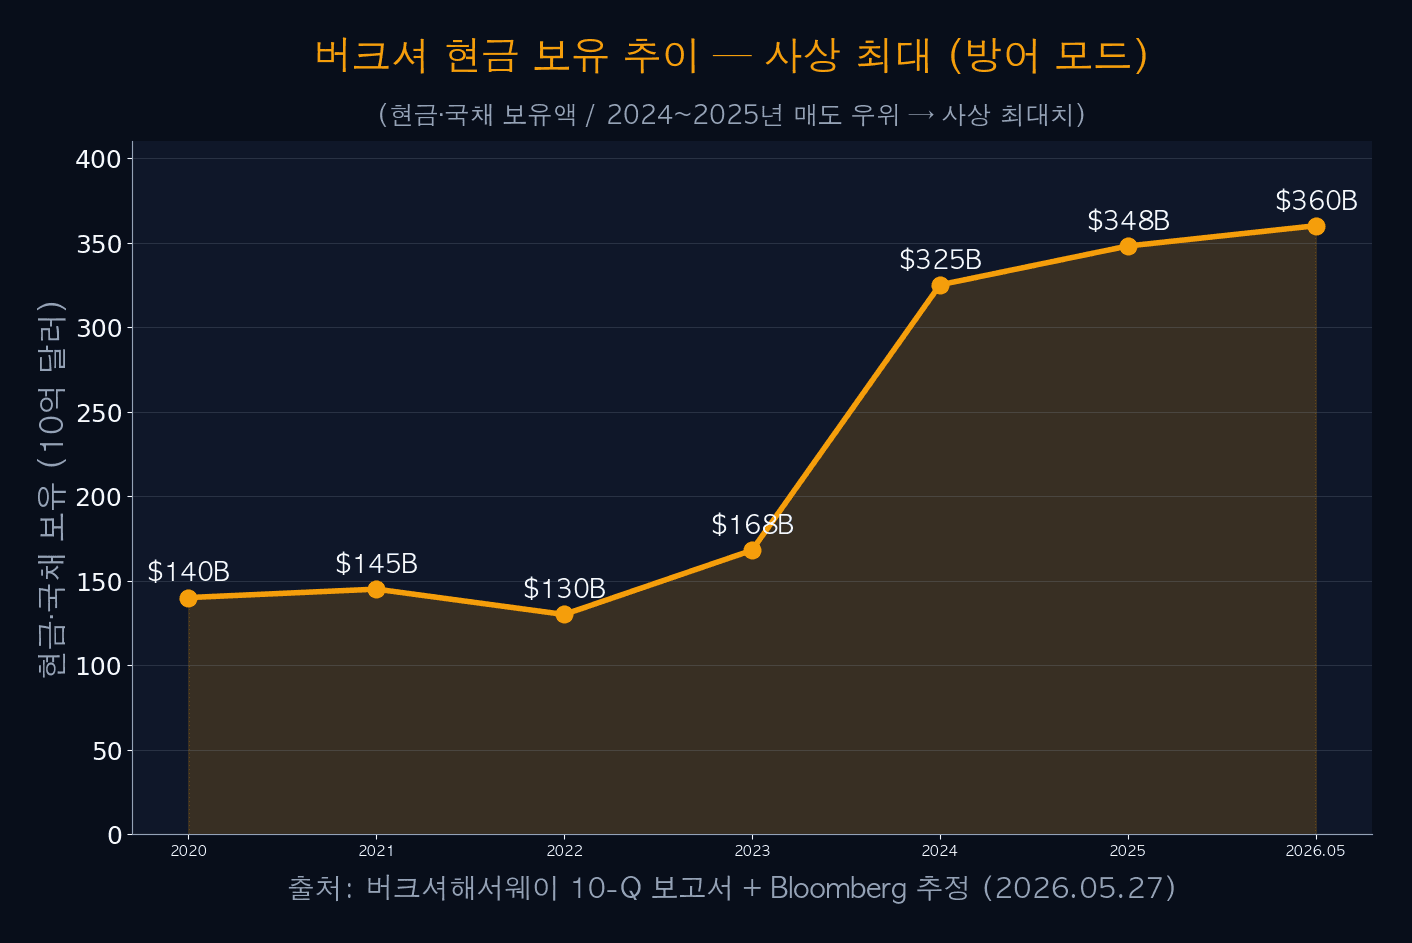
| 연도 | 현금·국채 ($B) | 주요 동향 | 해석 |
|---|---|---|---|
| 2020 | $140 | 코로나 + 매수 제한적 | 현상 유지 |
| 2021 | $145 | 회복 + 보유 유지 | 관망 |
| 2022 | $130 | Occidental 매수 | 선별 매수 |
| 2023 | $168 | 현금 축적 시작 | 관망 강화 |
| 2024 | $325 | Apple·BAC 부분 매도 | 사상 최대 |
| 2025 | $348 | 방어 모드 지속 | 관망 지속 |
| 2026.05 | $360 | 고점 재경신 | 시장 “비싸다” 신호 |
05후계자 그렉 아벨 — 2025년 말 인수 일정
버크셔해서웨이는 2025년 5월 그렉 아벨(Greg Abel)이 차기 CEO임을 정식 발표했다. 아벨은 1962년 캐나다 출생으로 BHE(Berkshire Hathaway Energy) 회장·부의장을 맡아왔으며, 에너지·운영 관리 분야에서 강력한 데이터 기반 의사결정 스타일로 평가받는다. 2025년 연말 인수 예정이며 버핏은 회장에서 명예의장으로 한 발 물러난다.
아벨 시대의 핵심 관전 포인트는 버크셔 포트폴리오가 어떻게 변화할 것인가다. 그는 가치투자 본질은 유지하되, AI·기술주 비중을 점진 확장할 가능성이 거론된다. 투자 부문에서는 토드 콤스(Todd Combs)와 테드 웨슬러(Ted Weschler)가 CIO 후보로 거론되며, 이미 일정 부분 포트폴리오 결정을 맡고 있다.
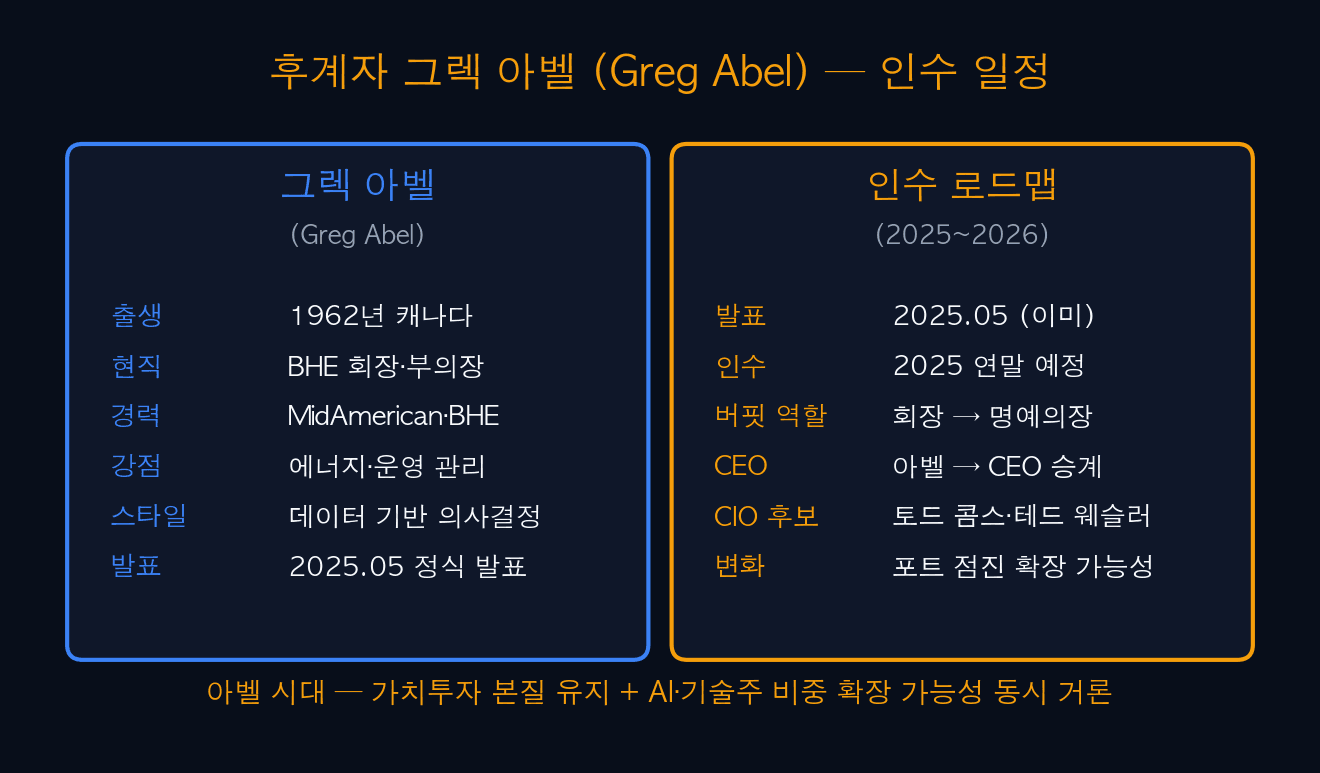
| 항목 | 내용 | 비고 |
|---|---|---|
| 발표 | 2025.05 정식 발표 | 버핏 직접 지명 |
| 출생 | 1962년 캐나다 | 63~64세 |
| 현직 | BHE 회장·부의장 | 에너지 운영 |
| 인수 시점 | 2025 연말 예정 | 단계적 이양 |
| 버핏 역할 | 회장 → 명예의장 | 주주 서한 작성 유지 |
| CIO 후보 | 토드 콤스·테드 웨슬러 | 주식 포트폴리오 운용 |
| 변화 가능성 | AI·기술 비중 점진 확장 | 가치 본질은 유지 |
✓TIP — 후계자 리스크와 기회
후계자 인수는 두 가지 방향으로 작용한다. (1) 리스크 — 버핏 카리스마·판단력 손실로 일시 변동성 확대 가능, (2) 기회 — 아벨이 AI·기술 비중을 점진 확장할 경우 버크셔 포트폴리오 재평가 가능. 장기 투자자는 2025년 말~2026년 초의 변동성 구간을 분할 매수 기회로 활용할 수 있다.
06가치투자 vs 성장주 — 5대 핵심 비교
가치투자와 성장주는 어느 한쪽이 절대 우위가 아니다. 시장 사이클에 따라 우위가 순환한다. 5대 핵심 비교 항목은 PER, 성장률, 안정성, 배당, 혁신 노출이다.
현재 시장은 AI 사이클이 강하게 작동하면서 성장주 우위 국면이지만, 금리·실적·지정학 변수에 따라 가치주 사이클로 회귀할 가능성도 충분히 존재한다. 장기 투자자는 어느 한쪽에 100% 베팅하기보다 가치·성장 균형 포트폴리오로 사이클 변동성에 대응하는 것이 안전하다.
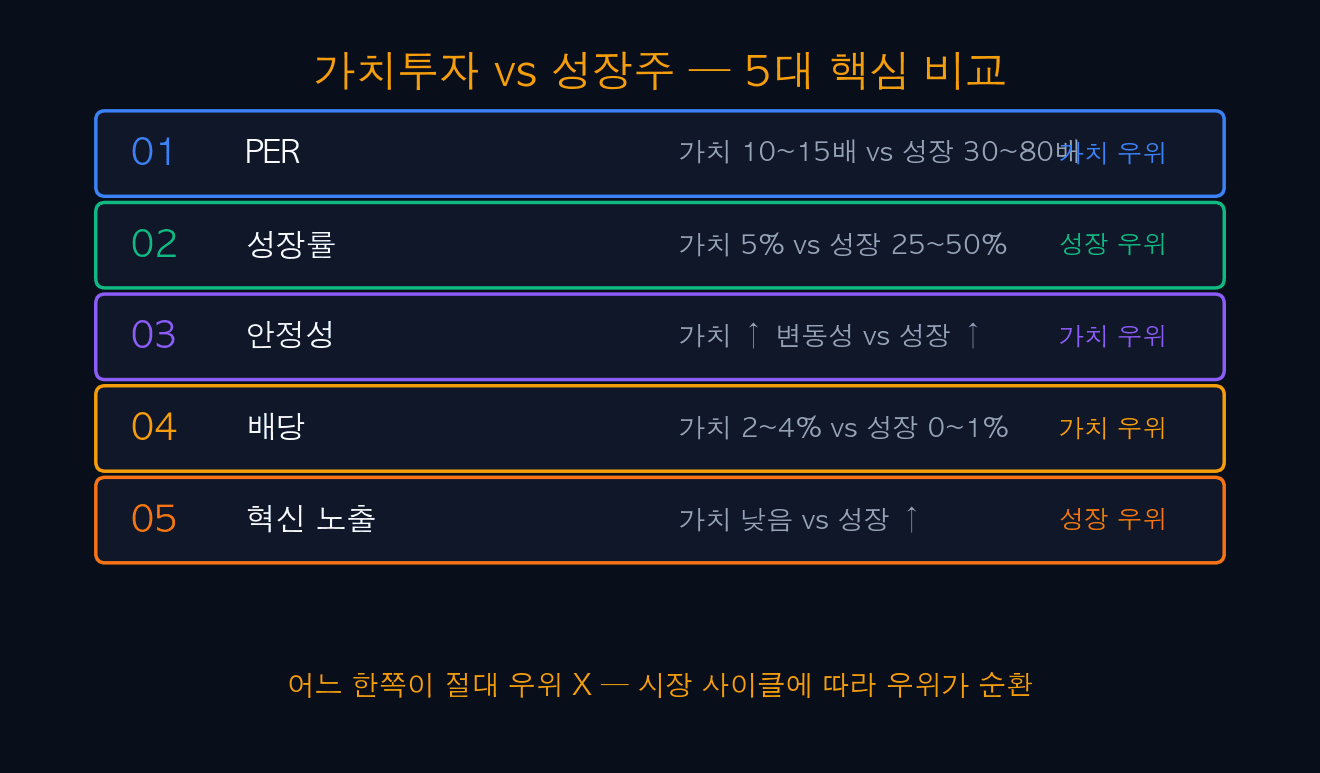
| 비교 항목 | 가치주 (BRK 등) | 성장주 (NVDA 등) | 현재 우위 |
|---|---|---|---|
| PER | 10~15배 | 30~80배 | 가치 우위 |
| 성장률 | 5%대 | 25~50% | 성장 우위 |
| 안정성 | 변동성 ↓ | 변동성 ↑ | 가치 우위 |
| 배당 | 2~4% | 0~1% | 가치 우위 |
| 혁신 노출 | 낮음 | 매우 강함 | 성장 우위 |
| 현재 시장 | 상대 약세 | 랠리 주도 | 성장 사이클 |
iINFO — 60/40 균형 전략
장기 투자자에게 권장되는 표준 전략은 60% 광범위 시장(S&P 500) + 40% 가치/배당 혼합이다. AI 사이클 강세에는 60% 광범위 시장이 수익을 견인하고, 가치 사이클 회귀에는 40% 가치/배당이 방어해주는 구조다. 버크셔 BRK.B는 “가치 + 다각화” 노출을 한 종목으로 얻을 수 있는 효율적 수단이다.
07순환적 약세 vs 구조적 변화 — 미해결 질문
벤징가는 본 기사에서 “이것이 순환적 약세인지, 구조적 변화인지 미해결 질문으로 남는다“고 표현했다. 두 가설 모두 설득력이 있다.
순환적 약세 가설은 AI 사이클이 정점에 도달해 조정이 오면 가치주 재평가가 이루어진다는 시각이다. 버크셔의 $360B 현금이 저점 매수 자금으로 작용하고, 후계자 그렉 아벨의 신규 운영이 모멘텀을 만들 수 있다. 구조적 변화 가설은 AI가 기술·경제 패러다임을 영구 전환시키면서 ETF·패시브 자금이 메가캡에 영구 집중되고 전통 사업의 점유율이 영구 하락한다는 시각이다. 이 경우 가치투자 전략 자체의 효력이 약화되고 금리가 정상화돼도 격차가 좁혀지지 않을 수 있다.
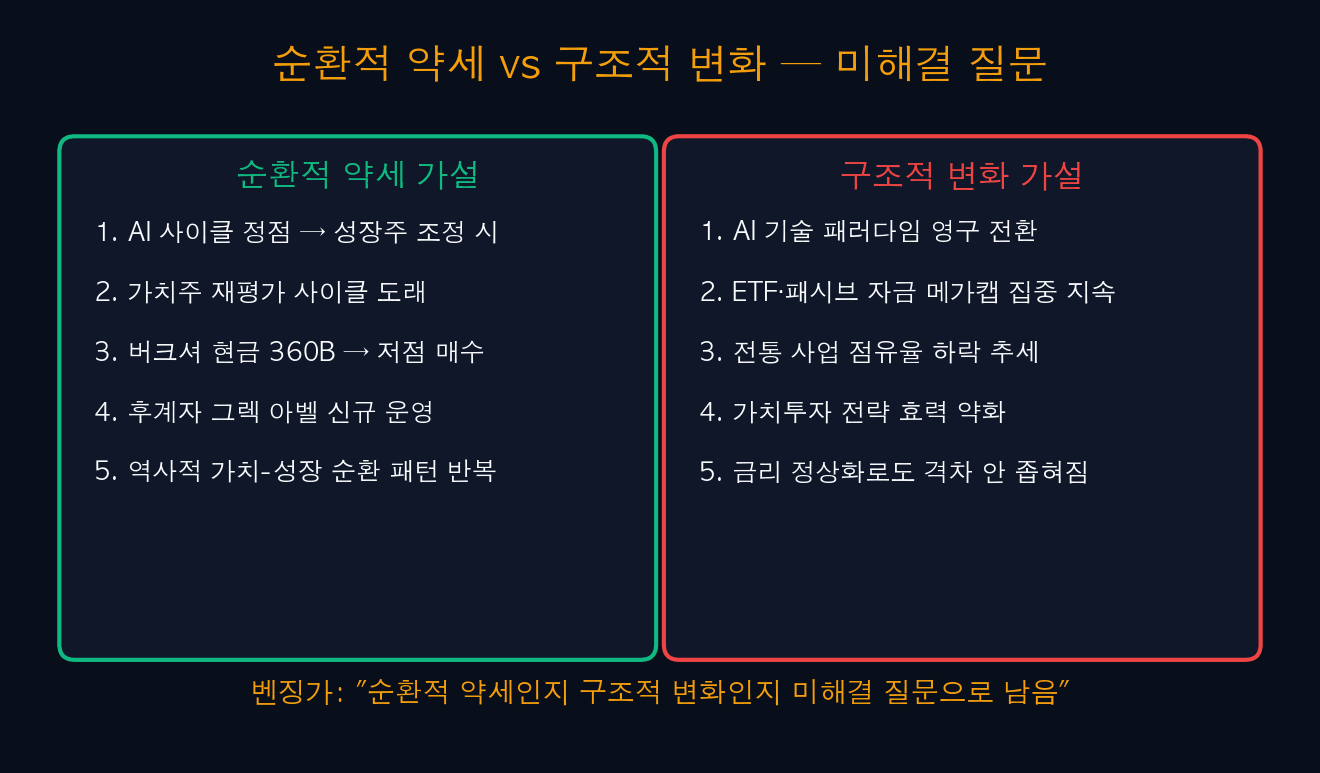
| 가설 | 핵심 논리 | 뒷받침 근거 |
|---|---|---|
| 순환적 약세 | AI 사이클 정점 → 가치 재평가 | 역사적 가치-성장 순환 패턴 |
| 순환적 약세 | 버크셔 $360B → 저점 매수 | 사상 최대 현금 |
| 순환적 약세 | 그렉 아벨 신규 운영 모멘텀 | 2025 연말 인수 |
| 구조적 변화 | AI 패러다임 영구 전환 | 기술·경제 구조 변화 |
| 구조적 변화 | ETF·패시브 메가캡 집중 지속 | 자금 흐름 영구화 |
| 구조적 변화 | 가치투자 전략 효력 약화 | 금리 정상화로도 격차 ↑ |
⚠ALERT — 어느 가설이 맞을지 확정 X
두 가설 중 어느 쪽이 맞을지는 2026~2027년 AI 실적과 금리 사이클 결과로 확인될 가능성이 크다. 투자자가 한 가설에 100% 베팅하는 것은 위험하며, 양쪽 시나리오 모두에 일정 비중을 두는 균형 전략이 안전하다.
08워렌버핏 가치투자 — 5대 투자 전략
워렌버핏 사례에서 도출할 수 있는 5대 투자 전략은 BRK.B 분할 매수 + S&P 500 ETF 균형 + 배당주 ETF + AI 메가캡 핵심 + 현금 비중 20%다. 어느 한쪽에 100% 베팅하지 않고, 가치-성장-현금 3축 균형 포트폴리오로 사이클 변동성에 대응한다.
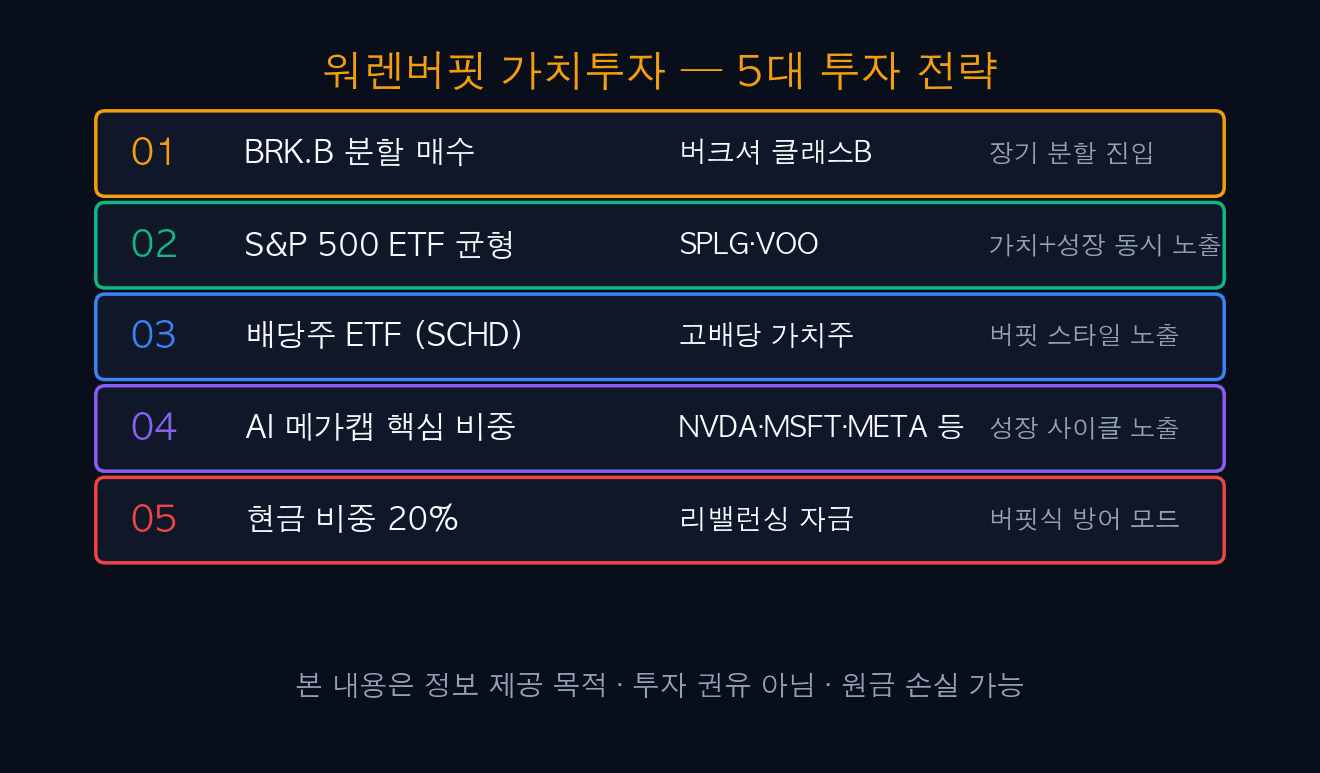
| 전략 | 종목 | 비중 | 원칙 |
|---|---|---|---|
| 전략1: BRK.B | 버크셔 클래스B | 10~15% | -15% 손절 |
| 전략2: S&P 500 ETF | SPLG·VOO | 30~40% | 장기 보유 |
| 전략3: SCHD | 고배당 ETF | 10~15% | -10% 손절 |
| 전략4: AI 메가캡 | NVDA·MSFT·META·GOOGL | 20~30% | 분기 실적 |
| 전략5: 현금 비중 | 리밸런싱 자금 | 20% | 유연 운용 |
- 현황: BRK.A/SPY 비율 2008년 이후 최대 격차 (벤징가)
- 원인: AI 메가캡 주도 + 전통 사업 비중 + 패시브 자금 집중
- 버크셔 사업: 보험·철도·에너지·소비재 + Apple 약 40%
- 현금 보유: 약 $360B 사상 최대 (방어 모드)
- 후계자: 그렉 아벨 — 2025 연말 인수
- CIO 후보: 토드 콤스·테드 웨슬러
- 가설: 순환적 약세 vs 구조적 변화 (미해결)
- 균형 전략: BRK.B + S&P 500 + SCHD + AI + 현금 20%
- 단일 베팅 금지: 가치·성장·현금 3축 분산
🔗 [본 글] 워렌버핏 가치투자 한계? 버크셔 2008년 이후 S&P 500 최대 격차 5대 진단
🔗 [관련편] 美 우주군 SpaceX 3조원 계약 — ‘골든돔’ SDN 백본 5대 분석
🔗 [관련편] 엔화 가치 하락 1973년 이후 최저 — 5대 원인과 전망
🔗 [관련편] 마키나락스 477850 주가 전망 5/27 — 따따블 후 5대 시나리오
🔗 [관련편] 삼전닉스 레버리지 ETF 5/27 출시 — 18종 + 5대 투자 전략
🔗 [다음편] 그렉 아벨 인수 D-day 버크셔 포트폴리오 변화 분석 (예정)
#워렌버핏
#버크셔해서웨이
#BRK.A
#BRK.B
#가치투자
#가치투자한계
#SP500ETF
#SPY
#엔비디아
#NVDA
#마이크로소프트
#MSFT
#AI메가캡
#성장주
#그렉아벨
#GregAbel
#후계자
#Apple
#코카콜라
#아메리칸익스프레스
#고배당ETF
#SCHD
#SP500전략
#순환적약세
#구조적변화
#현금360B
#방어모드
#getdir경제인사이트
#getdir워렌버핏
#jy_family_office