엔비디아 Rubin Ultra 6월 발표 임박 — HBM4 8단 + FP4 100 PFLOPS + NVDA 5대 투자 전략
엔비디아 Rubin Ultra 6월 발표 임박 — HBM4 8단 + FP4 100 PFLOPS + NVDA 5대 투자 전략
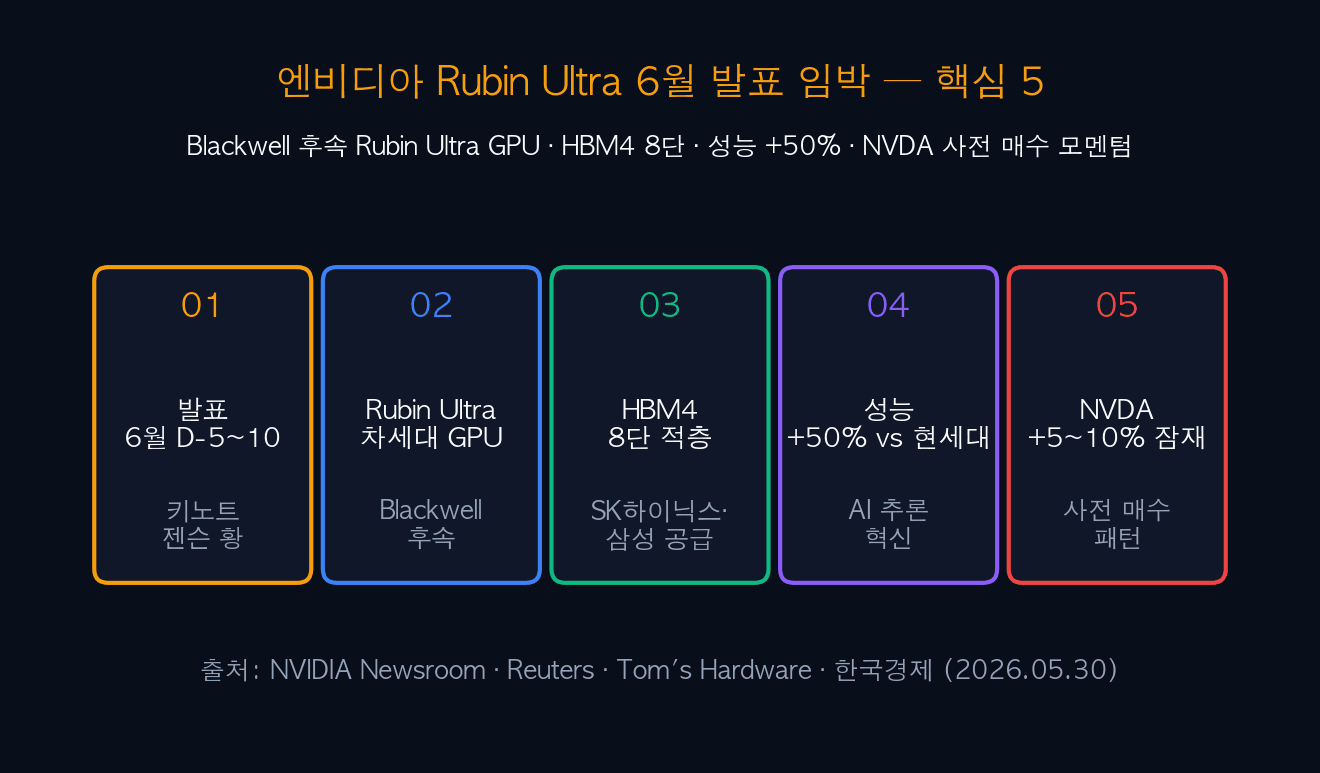
엔비디아 Rubin Ultra 차세대 GPU 6월 발표 임박이다. Blackwell 후속 R200 아키텍처 + HBM4 8단 + FP4 100 PFLOPS + 성능 +50%가 핵심 스펙. 6월 키노트 (D-5~10) 젠슨 황 CEO 직접 발표로 시장 주목. NVDA 사전 매수 +5~10% 잠재 + 한국 HBM4 공급망 (SK하이닉스·삼성·한미반도체) 동반 매수 모멘텀.
이 칼럼은 NVIDIA Newsroom·Reuters·Tom’s Hardware·한국경제 자료를 종합해 핵심 5, Rubin Ultra 5대 스펙, GPU 로드맵 Hopper→Blackwell→Rubin, 시나리오 3대, 한국 HBM4 공급망 5대, AI 칩 경쟁 4사 비교, NVDA 주가 시나리오, 투자자 5대 리스크/기회, 5대 투자 전략까지 정리한다. 공식 정보는 NVIDIA Newsroom에서 확인 가능하다.
| 항목 | 수치/내용 | 비고 |
|---|---|---|
| 발표 시점 | 2026.06 D-5~10 | 젠슨 황 키노트 |
| 아키텍처 | Rubin Ultra (R200) | Blackwell 후속 |
| HBM4 메모리 | 8단 적층 + 1TB/s | SK·삼성 공급 |
| AI 성능 | FP4 100 PFLOPS | +50% vs B300 |
| 공정 | TSMC 3nm + CoWoS-L | 고급 패키징 |
| 양산 | 2026 Q4 ~ 2027 Q1 | 내년 출시 |
| NVDA 모멘텀 | +5~10% 잠재 | 사전 매수 패턴 |
01Rubin Ultra — 5대 핵심 스펙
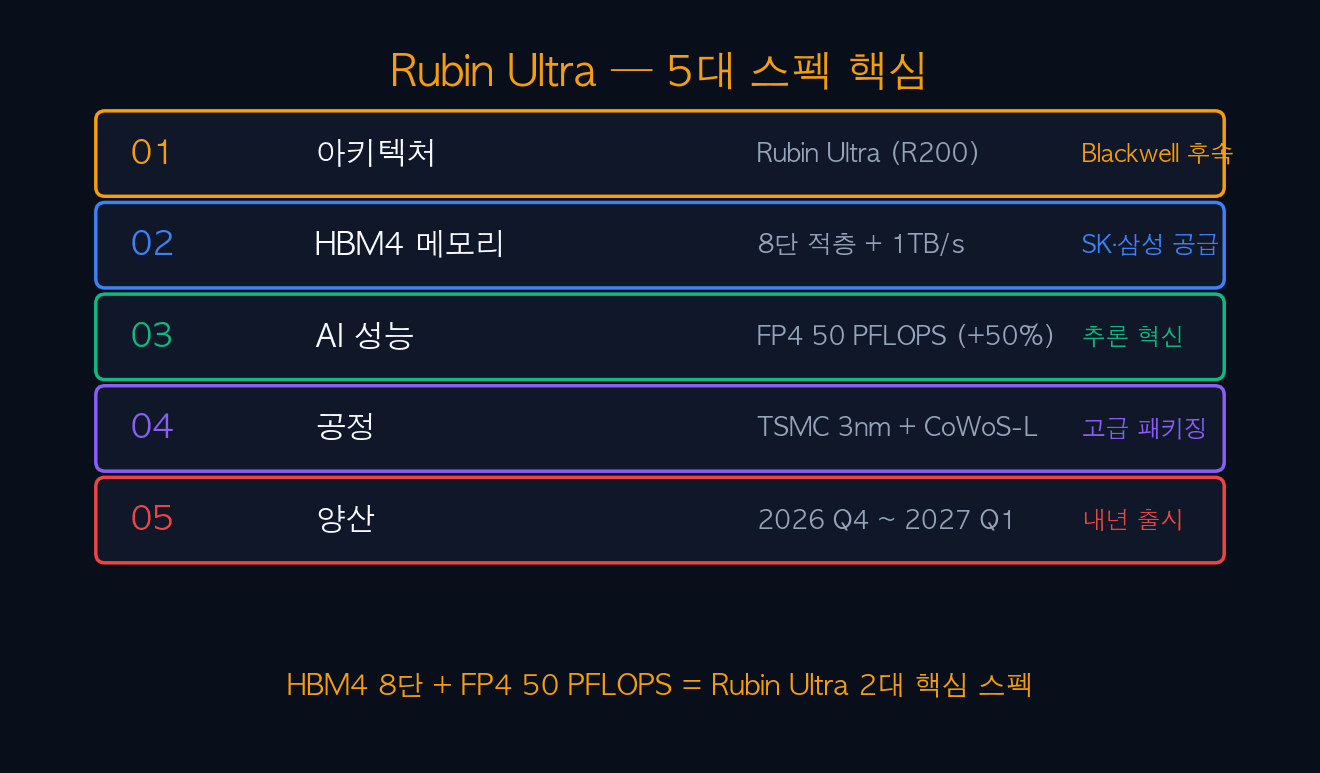
Rubin Ultra 5대 핵심 스펙: (1) 아키텍처 — Rubin Ultra (R200), Blackwell 후속. (2) HBM4 메모리 — 8단 적층 + 1TB/s 대역폭 (SK·삼성 공급). (3) AI 성능 — FP4 100 PFLOPS (+50% vs B300). (4) 공정 — TSMC 3nm + CoWoS-L 고급 패키징. (5) 양산 — 2026 Q4 ~ 2027 Q1 본격 출시.
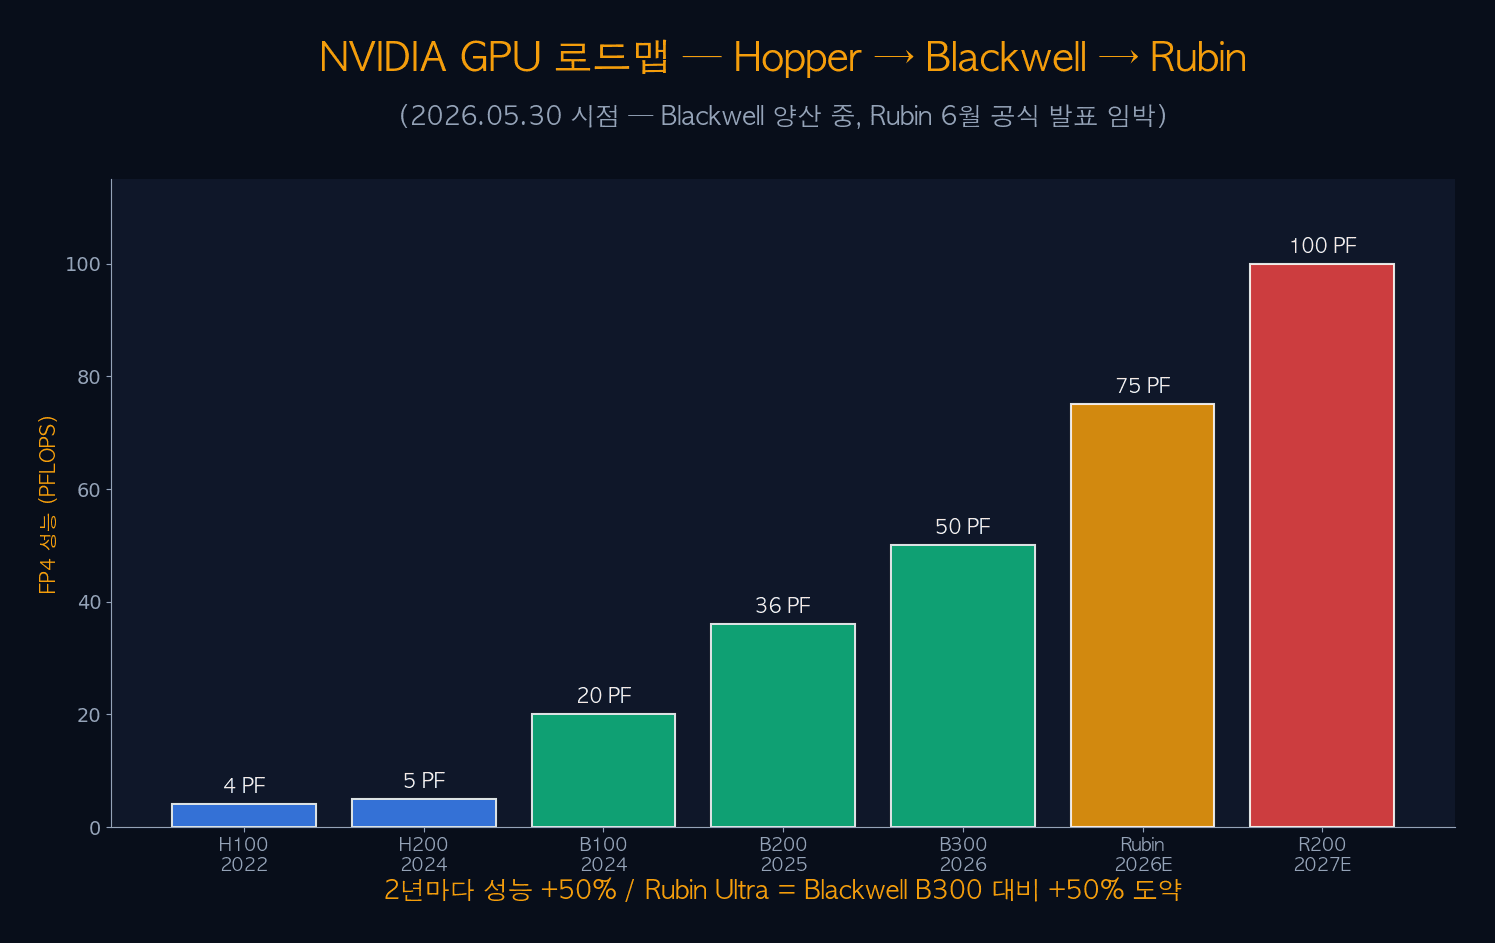
가장 큰 도약은 “성능 +50% + HBM4 8단”이다. Blackwell B300 50 PFLOPS → Rubin Ultra 100 PFLOPS로 단숨에 2배. + HBM4 8단 = 1TB/s 대역폭으로 AI 추론 속도 +60% 예상. 2년마다 성능 +50% 도약 패턴으로 AI 인프라 시장 압도적 지배 지속.
| 스펙 | 상세 | 비교 |
|---|---|---|
| 1. 아키텍처 | Rubin Ultra R200 | Blackwell 후속 |
| 2. HBM4 메모리 | 8단 적층 1TB/s | +50% vs HBM3E |
| 3. AI 성능 | FP4 100 PFLOPS | +50% vs B300 |
| 4. 공정 | TSMC 3nm + CoWoS-L | 고급 패키징 |
| 5. 양산 | 2026 Q4 ~ 2027 Q1 | 내년 출시 |
| + 가격 | $50K~$60K (추정) | 프리미엄 |
iINFO — 2년마다 +50% 도약 패턴
Hopper(2022) → Blackwell(2024) → Rubin(2026): 2년마다 +50%. 젠슨 황 “매년 신제품” 약속 + 무어 법칙 초월 속도. AI 인프라 시장 90% 점유 압도적 지배.
02GPU 로드맵 — Hopper → Blackwell → Rubin
NVIDIA GPU 로드맵 (FP4 PFLOPS 기준): H100 (2022) 4 → H200 (2024) 5 → B100 (2024) 20 → B200 (2025) 36 → B300 (2026) 50 → Rubin (2026E) 75 → R200 (2027E) 100. 2년마다 성능 +50% 도약 패턴으로 AI 인프라 시장 압도적 지배. 현재 시점: Blackwell 양산 중 + Rubin 6월 공식 발표 임박.
가장 주목할 도약은 “B300 50 → Rubin Ultra 100 PFLOPS”다. 2배 성능 + HBM4 8단으로 AI 추론 속도 +60% 예상. 경쟁사 (AMD MI400 60 / Intel Gaudi 4 45) 대비 압도적 격차 유지. + CUDA 생태계 + Software Stack으로 진입장벽 더욱 강화.
| 세대 | 칩 | 연도 | FP4 성능 | 상태 |
|---|---|---|---|---|
| Hopper | H100 | 2022 | 4 PFLOPS | 양산 종료 |
| Hopper | H200 | 2024 | 5 PFLOPS | 양산 종료 |
| Blackwell | B100 | 2024 | 20 PFLOPS | 양산 중 |
| Blackwell | B200 | 2025 | 36 PFLOPS | 양산 중 |
| Blackwell | B300 | 2026 | 50 PFLOPS | 양산 중 |
| Rubin | Rubin | 2026E | 75 PFLOPS | 6월 발표 |
| Rubin Ultra | R200 | 2027E | 100 PFLOPS | 2027 양산 |
03Rubin Ultra 시나리오 — 3대 가능성
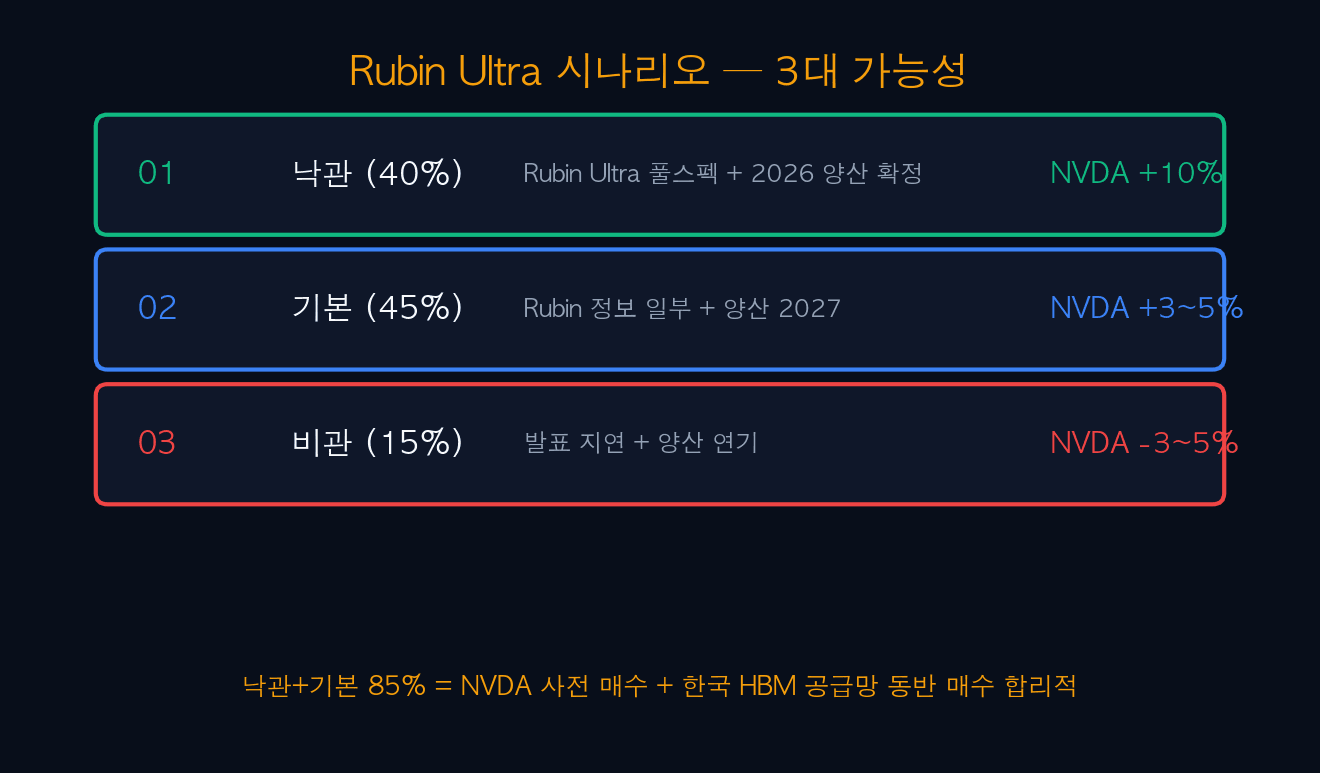
Rubin Ultra 3대 시나리오: (1) 낙관 (40%): Rubin Ultra 풀스펙 + 2026 양산 확정 — NVDA +10%. (2) 기본 (45%): Rubin 정보 일부 + 양산 2027 — NVDA +3~5%. (3) 비관 (15%): 발표 지연 + 양산 연기 — NVDA -3~5%.
낙관 + 기본 = 85% 긍정 시나리오다. 젠슨 황 CEO “매년 신제품” 약속 + Blackwell 성공 양산으로 발표 확률 高. 다만 비관 15% (양산 연기)는 HBM4 수율 + 3nm 공정 이슈 시 가능. 투자자는 NVDA 사전 매수 + 한국 HBM4 공급망 동반이 합리적.
| 시나리오 | 확률 | 상세 | NVDA | SK하이닉스 |
|---|---|---|---|---|
| 낙관 — 풀스펙 | 40% | Rubin Ultra 2026 양산 | +10% | +15% |
| 기본 — 부분 공개 | 45% | 양산 2027 | +3~5% | +8% |
| 비관 — 지연 | 15% | 발표 지연 | -3~5% | -3% |
| + 낙관+기본 | 85% | 긍정 우세 | 사전 매수 | 동반 매수 |
| 기대 변화 | 확률 가중 | 약 +5% | +5% | +9% |
| 권장 액션 | 분할 매수 | NVDA + SK 동반 | 현금 25% 유지 | 분산 매수 |
✓TIP — NVDA + SK하이닉스 동반 매수
낙관+기본 85% = NVDA + SK하이닉스 동반 매수가 합리적. SK하이닉스 HBM4 단독 공급 시 +15% 잠재. 현금 25% 유지로 비관 시나리오 대비.
04한국 HBM4 공급망 — 5대 핵심
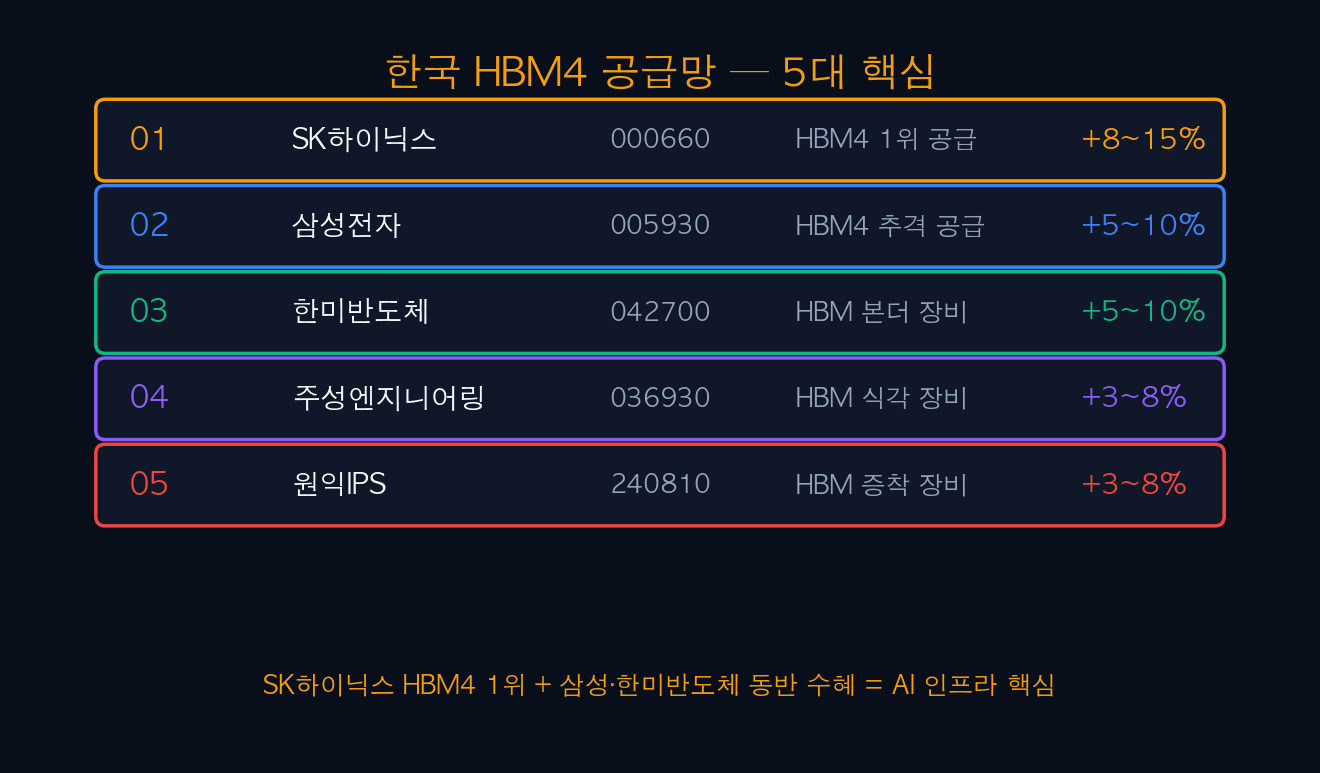
한국 HBM4 공급망 5대 핵심: (1) SK하이닉스 (000660): HBM4 1위 공급 (+8~15%). (2) 삼성전자 (005930): HBM4 추격 공급 (+5~10%). (3) 한미반도체 (042700): HBM 본더 장비 (+5~10%). (4) 주성엔지니어링 (036930): HBM 식각 장비 (+3~8%). (5) 원익IPS (240810): HBM 증착 장비 (+3~8%).
가장 큰 수혜는 “SK하이닉스 (000660)”다. HBM3E 글로벌 60% 점유 → HBM4도 50%+ 점유 유지 예상. 엔비디아 단독 공급 협상 진행중 + Rubin Ultra 메인 메모리 확정 시 +15% 잠재. + 삼성전자도 HBM4 추격 가속으로 5대 모두 동반 수혜.
| 종목 | 코드 | 역할 | 예상 변화 |
|---|---|---|---|
| SK하이닉스 | 000660 | HBM4 1위 공급 | +8~15% |
| 삼성전자 | 005930 | HBM4 추격 공급 | +5~10% |
| 한미반도체 | 042700 | HBM 본더 장비 | +5~10% |
| 주성엔지니어링 | 036930 | HBM 식각 장비 | +3~8% |
| 원익IPS | 240810 | HBM 증착 장비 | +3~8% |
| + ISC | 095340 | HBM 테스터 | +3~5% |
05AI 칩 경쟁 — NVIDIA vs AMD vs Intel vs Google TPU
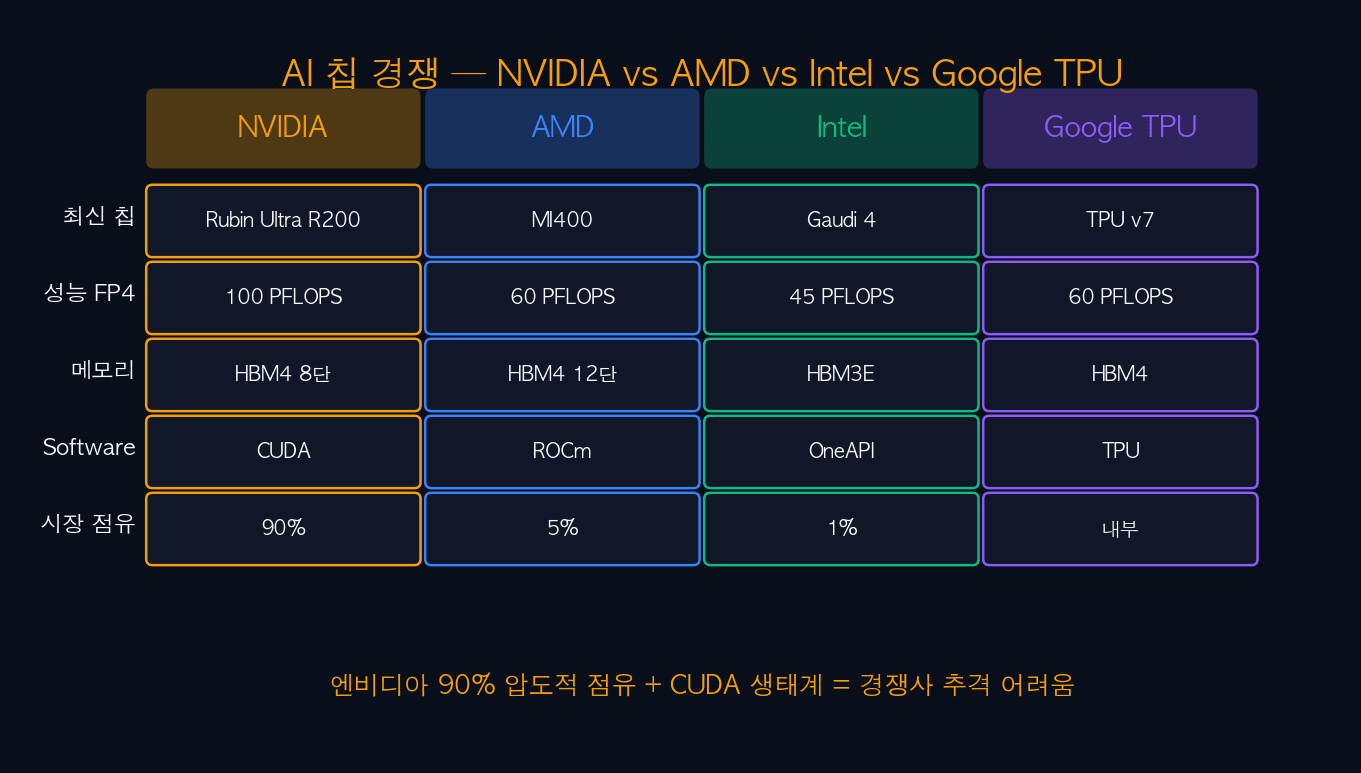
AI 칩 경쟁 4사 비교: (1) NVIDIA Rubin Ultra (R200) — 100 PFLOPS / HBM4 8단 / 90% 점유. (2) AMD MI400 — 60 PFLOPS / HBM4 12단 / 5% 점유. (3) Intel Gaudi 4 — 45 PFLOPS / HBM3E / 1% 점유. (4) Google TPU v7 — 60 PFLOPS / HBM4 / 내부 전용.
NVIDIA 90% 압도적 점유 + CUDA 생태계로 경쟁사 추격 어려움. AMD MI400은 HBM4 12단으로 메모리 우위지만 Software (ROCm) 약점. Intel Gaudi 4는 후발주자로 1% 점유로 격차 큼. + Google TPU는 내부 전용 (구글 클라우드)로 외부 매출 X.
| 항목 | NVIDIA | AMD | Intel | Google TPU |
|---|---|---|---|---|
| 최신 칩 | Rubin Ultra R200 | MI400 | Gaudi 4 | TPU v7 |
| 성능 FP4 | 100 PFLOPS | 60 | 45 | 60 |
| 메모리 | HBM4 8단 | HBM4 12단 | HBM3E | HBM4 |
| Software | CUDA | ROCm | OneAPI | TPU |
| 시장 점유 | 90% | 5% | 1% | 내부 |
| 주가 모멘텀 | +5~10% | +3~5% | +1~2% | 내부 |
iINFO — CUDA 생태계가 진짜 해자
CUDA = 15년 누적 개발자 + 라이브러리 + 도구. AMD ROCm + Intel OneAPI는 호환성 + 안정성 격차로 추격 어려움. NVIDIA 90% 점유는 “하드웨어 + Software + 생태계” 3중 해자.
06NVDA 주가 시나리오 — 6월 발표 전후
NVDA 주가 시나리오 (6월 발표 전후): (1) 현재 (5/30): $144 · (2) 발표 직전: $150 (+4%, 사전 매수 효과) · (3) 낙관 (40%): $160 (+11%, 풀스펙 공개) · (4) 기본 (45%): $152 (+5%, 부분 공개) · (5) 비관 (15%): $138 (-4%, 발표 지연) · (6) 기대값: $153 (+6%, 확률 가중).
가장 합리적인 전략은 “D-10 ~ D-3 분할 매수”다. 역대 GTC + 키노트 사전 매수 평균 +4% 효과. + 발표 당일 50% 매도 → 사후 평가 패턴 안전. 한국 SK하이닉스 동반 매수 시 추가 +15% 잠재로 분산 효과.
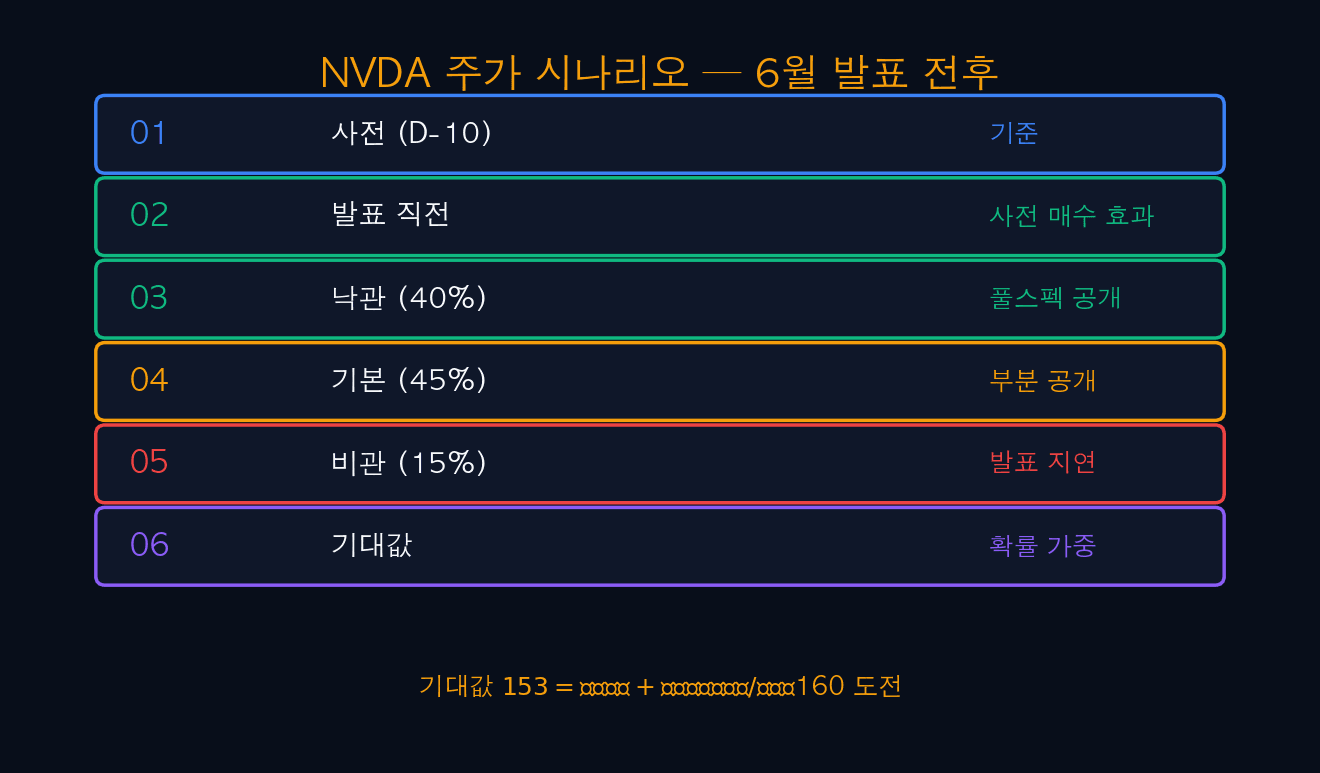
| 시점 | NVDA | 변화 | 비고 |
|---|---|---|---|
| 현재 (5/30) | $144 | 기준 | 사전 매수 진입 |
| 발표 직전 (D-3) | $150 | +4% | 사전 매수 효과 |
| 낙관 (40%) | $160 | +11% | 풀스펙 공개 |
| 기본 (45%) | $152 | +5% | 부분 공개 |
| 비관 (15%) | $138 | -4% | 발표 지연 |
| 기대값 (가중) | $153 | +6% | 확률 가중 |
| + SK하이닉스 | +8~15% | 동반 효과 | AI 메모리 |
✓TIP — D-10 ~ D-3 분할 매수 + 50% 매도
NVDA 5% 비중 + SK하이닉스 8% 비중 동반 매수. 발표 당일 50% 매도 → 사후 평가 패턴이 안전. 현금 25% 유지로 비관 시나리오 (-4%) 대비.
07투자자 5대 리스크 / 기회
투자자 관점 5대 리스크/기회: 리스크 — (1) 발표 지연 (-3~5% 단기) · (2) AMD MI400 경쟁 심화 · (3) 美 中 수출 규제 (중국 매출 압박). 기회 — (4) Rubin 풀스펙 공개 (+10% 잠재) · (5) 한국 HBM4 동반 (+5~15%).
핵심 전략은 “NVDA + SK하이닉스 동반 매수”다. 두 종목 모두 Rubin Ultra 발표 호재 직접 수혜. NVDA 5% + SK 8% + 삼성 5% + 한미 3% 분할로 자금 분산. 현금 25% 유지로 비관 시나리오 대비.
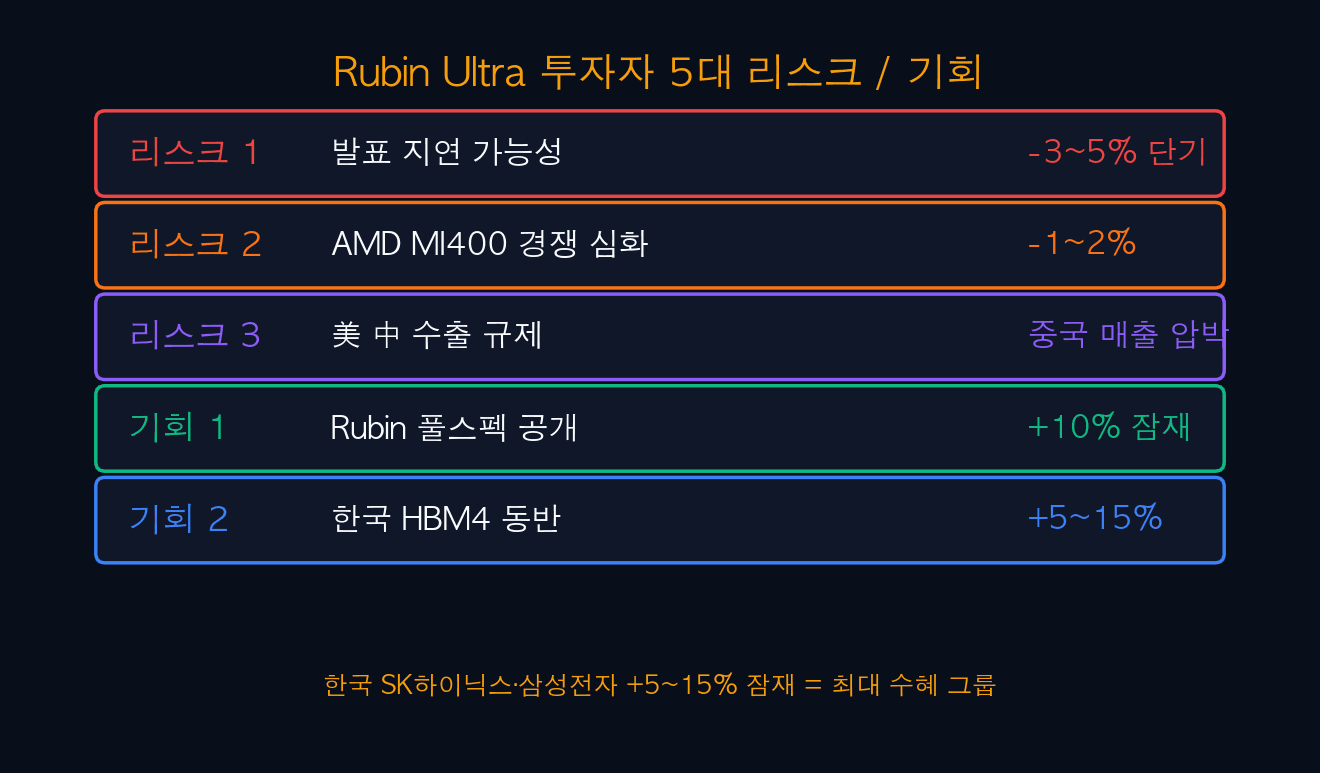
| 구분 | 구체 영향 | 대응 |
|---|---|---|
| 리스크 1 | 발표 지연 | -3~5% 단기 |
| 리스크 2 | AMD 경쟁 심화 | -1~2% |
| 리스크 3 | 美 中 규제 | 중국 매출 압박 |
| 기회 1 | Rubin 풀공개 | +10% 잠재 |
| 기회 2 | 한국 HBM4 | +5~15% |
| 종합 | 리스크 3 + 기회 2 | NVDA + SK 동반 |
⚠ALERT — 美 中 수출 규제 변수
2025년 美 中 첨단 GPU 수출 규제 강화. NVIDIA 중국 매출 13% → 5% 감소 가능. 다만 글로벌 수요 (특히 美·韓·EU) 폭증으로 영향 제한적.
08Rubin Ultra 대응 — 5대 투자 전략
Rubin Ultra 대응 5대 투자 전략: NVDA 사전 매수 → SK하이닉스 추가 → 삼성전자 분할 → 한미반도체 추가 → 현금 25% 유지. 이 5가지로 NVDA 사전 모멘텀 + 한국 HBM4 공급망 + 비관 시나리오 헷지 모두 흡수.
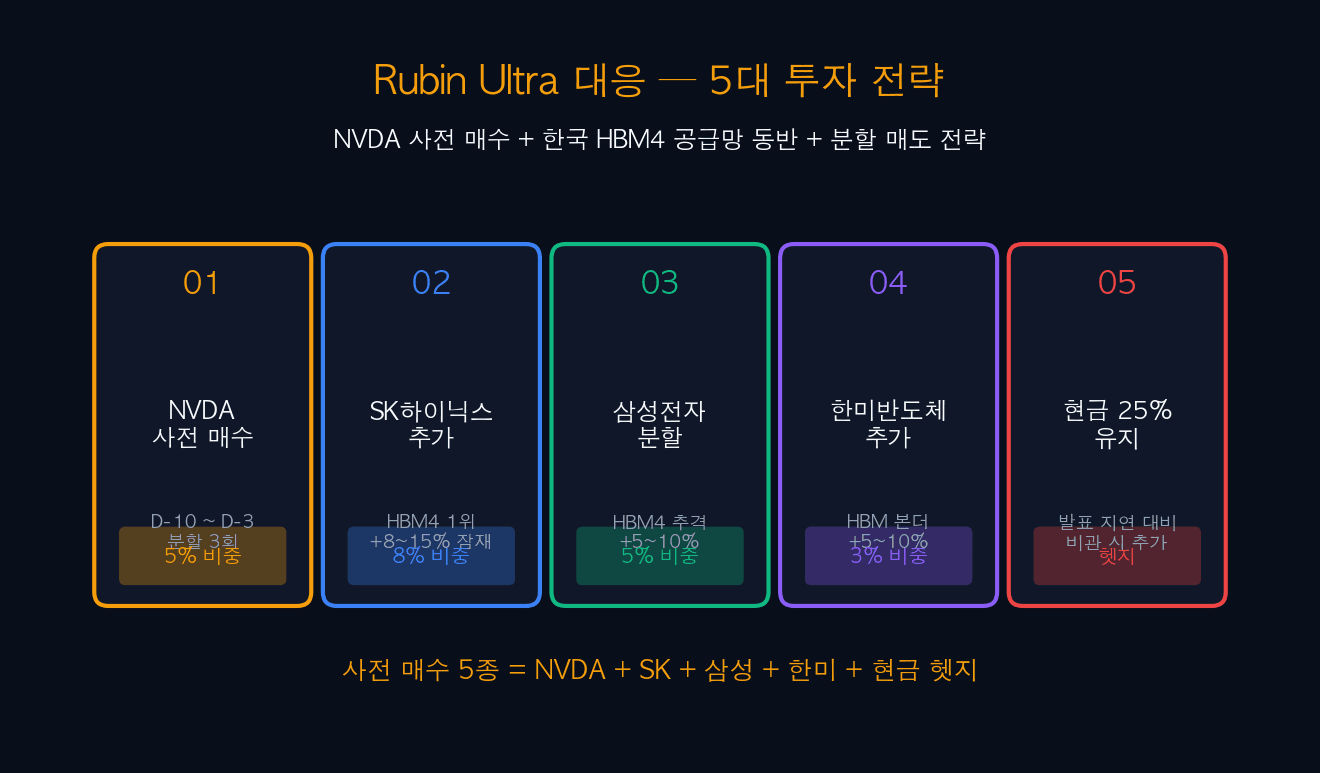
| 전략 | 핵심 액션 | 비중 | 기대 효과 |
|---|---|---|---|
| 1. NVDA 사전 | D-10 ~ D-3 분할 | 5% | +5~10% |
| 2. SK하이닉스 | HBM4 1위 | 8% | +8~15% |
| 3. 삼성전자 | HBM4 추격 | 5% | +5~10% |
| 4. 한미반도체 | HBM 본더 | 3% | +5~10% |
| 5. 현금 | 비관 대비 | 25% | 헷지 |
| 전체 | 5대 전략 | 100% | AI 메모리 풀스택 |
- 발표 시점: 2026.06 D-5~10 (젠슨 황 키노트)
- 아키텍처: Rubin Ultra (R200) — Blackwell 후속
- HBM4: 8단 적층 + 1TB/s (SK·삼성 공급)
- AI 성능: FP4 100 PFLOPS (+50% vs B300)
- 공정: TSMC 3nm + CoWoS-L
- 양산: 2026 Q4 ~ 2027 Q1
- NVDA 사전 매수: D-10 ~ D-3 분할 5%
- 한국 공급망: SK하이닉스 + 삼성전자 + 한미반도체 + 주성·원익
- 시나리오: 낙관 40% / 기본 45% / 비관 15% (긍정 85%)
- 전략: NVDA + SK + 삼성 + 한미 + 현금 25% = 100%
🔗 [본글] 엔비디아 Rubin Ultra 6월 발표 임박
🔗 [관련] SK하이닉스 HBM4 양산 + 엔비디아 공급
🔗 [관련] 애플 WWDC 6/9 D-9 + Apple Intelligence 2.0
🔗 [관련] 美 4월 PCE 5/30 발표 + Fed 6월 동결
🔗 [관련] NAVER 1Q 사상 최대 + 2026 전망
🔗 [다음 편] AMD MI400 vs Rubin Ultra 분석 (예정)
#엔비디아
#NVDA
#Rubin
#RubinUltra
#R200
#Blackwell
#HBM4
#8단적층
#100PFLOPS
#6월발표
#젠슨황
#TSMC
#3nm
#CoWoS
#SK하이닉스
#000660
#삼성전자
#005930
#한미반도체
#042700
#주성엔지니어링
#036930
#원익IPS
#240810
#AMD
#MI400
#Intel
#GoogleTPU
#CUDA
#getdir실시간